
현대힘스 종합분석과 향후 투자전략 가이드

1. 현대힘스 최근 9거래일간 주가 흐름 및 하락 원인 분석
현대힘스(460930)의 최근 9거래일(2026년 9월 22일~10월 7일/8일 구간) 주가는 13,000원대 중반 저항선에서 12,000원대 후반으로 단계적 조정을 겪었습니다.
- 조선 대형주 대비 기자재 섹터로의 수급 분산 지연: HD현대중공업, HD한국조선해양 등 모회사 및 메이저 완성 조선사 위주로 외국인·기관 프로그램 순매수가 집중되면서 선박 곡블록 제작 등 하위 밸류체인 중소형주로의 낙수 효과가 지연되었습니다.
- 13,000원대 상단 매물벽 및 거래량 정체: 일일 거래량이 5만
10만 주 안팎(일 거래대금 7억13억 원 수준)으로 축소되며 상방 돌파 동력이 결핍되었습니다. 적은 매도 물량에도 호가 공백으로 인해 2~3% 수준의 하방 변동성이 쉽게 노출되는 양상을 보였습니다. - 원자재가 및 후판 단가 협상 경계감: 조선 업황의 양호한 수주잔고에도 불구하고 하반기 강재·후판 공급 단가 협상 추이에 따른 가공 마진 압박 우려가 중소형 블록 가공사의 단기 차익실현 빌미로 작용했습니다.
- 오버행(잠재 매도 물량) 잔여 우려 잔존: 상장 이후 사모펀드(PEF) 및 대주주 관련 지분 분산 흐름 속에서 유통 물량 확장에 대한 시장의 단기 수급 경계감이 주가 상단을 제한했습니다.
2. 현대힘스 최근 악재 뉴스 및 시장 노이즈 요약
- 조선 기자재 업종 전반의 밸류에이션 리레이팅 지연: 선가 지수(클락슨 신조선가지수)의 견고함에도 불구하고 완성 조선사 대비 부품·블록사의 영업이익률 반영 시차가 부각되며 단기 모멘텀 공백 뉴스가 부각되었습니다.
- 글로벌 경기 둔화 우려에 따른 물동량 불확실성: 거시경제 금리 환경 및 지정학적 리스크 지속에 따른 컨테이너선 등 일반 상선 발주 사이클 둔화 우려가 제기되었습니다.
- 인건비 및 외국인 인력 수급 비용 증가 이슈: 조선 블록 제작 특성상 높은 노동 집약도를 요구하는 구조에서 임금 인상 및 숙련공 확보 비용 증가가 제조 원가 부담으로 거론되었습니다.

3. 현대힘스 최근 신용거래 비중과 잔고 동향 분석
- 신용융자 잔고율 추이: 현대힘스의 신용융자 잔고율은 통상 3~4%대 안팎을 유지해왔으나, 주가 횡보 및 거래량 감소 국면에서 회전율 저하로 인해 신용공여 잔고의 절대적 부담이 상존합니다.
- 담보부족 및 반대매매 민감도: 주가가 12,500원~12,700원선 지지선을 위협받을 경우 개인 투자자들의 레버리지 물량에 대한 출회 압력이 단기 하방 압력으로 작용할 수 있는 수급 구조입니다.
- 자금 성격 점검: 신용 매수가 유입된 이후 거래대금이 축소되면 차익 실현보다는 손절 또는 기간 경과에 따른 기회비용 매도로 이어지는 경향이 있어 단기 주가 반등의 저항선(13,200원~13,500원)을 형성하고 있습니다.

4. 현대힘스 최근 공매도 비중과 대차잔고 동향 분석
- 공매도 환경 및 대차거래 잔고: 코스닥 시장의 공매도 규제 및 제도 점검 환경 하에서 순수 무차입 공매도 압력은 제한적이나, 헤지성 대차거래 체결 잔고는 기관 및 외국인 수급 변동에 따라 간헐적으로 출회되고 있습니다.
- 유동성 축소에 따른 프로그램 매도 충격: 거래량이 메마른 구간에서 대차 상환(쇼트커버링)보다는 외국계 창구의 시장가 바스켓 매도가 유입될 때 호가 방어가 취약해지며 일시적 낙폭이 확대되는 구조가 관찰됩니다.
- 대주 잔고 및 기관 수급 포지션: 기관 투자자의 적극적인 롱(Long) 포지션 유입이 지연되면서 대차 상환 트리거가 즉각적으로 발동하지 못해 주가 하방 경직성이 단기 시험받는 국면입니다.

5. 현대힘스 최근 시장 심리와 리스크 요인 분석
- 투자 심리 위축 요인:
- 거래량 급감에 따른 소외감: 코스닥 내 AI, 바이오 등 테마성 순환매 섹터로 유동성이 쏠리면서 전통 조선 기자재 섹터에 대한 리테일 수급 관심도 하락.
- 모회사 종속 리스크에 대한 보수적 시각: HD현대중공업 및 현대미포조선(HD한국조선해양 계열) 의존도가 높은 사업 구조로 인해 단가 결정권(P)에서의 협상력 제약 우려.
- 핵심 리스크 요인:
- 후판 및 원자재 단가 변동성: 원가 상승분을 납품 단가에 신속하게 전가하지 못할 경우 분기 영업이익률 훼손 가능성.
- 조선소 건조 스케줄 변동: 고객사의 도크 회전율 및 건조 일정 변경 시 블록 적치 및 인도 지연에 따른 재고자산 회전율 저하.

6. 현대힘스 향후 주가 상승을 견인할 핵심 모멘텀 분석
- HD현대그룹 선박 건조 물량 풀가동 수혜:
- HD현대중공업과 현대삼호중공업 등 계열 조선사들의 3~4년 치 수주잔고 확보에 따른 선박 곡블록(Curved Block) 납기 물량의 안정적 출하 보장.
- 야드 외주 블록 제작 수요가 최고조에 달하면서 생산 부지(포항 및 대불 등) 최대 가동률 유지.
- 친환경 가스선(LPG·암모니아·LNG) 화물창 및 독립형 탱크 신사업 확장:
- 국제해사기구(IMO) 환경 규제 강화에 대응하여 타입 C 독립형 화물창 및 연료탱크 제작 시설 투자 성과 가시화.
- 단순 강재 블록 조립을 넘어 고부가가치 탱크 및 특수 구조물 납품을 통한 믹스 개선(Mix Improvement).
- 설비 자동화 및 스마트 팩토리 전환에 따른 마진 개선:
- 용접 및 곡가공 공정의 로봇 자동화 적용 확대를 통해 인건비 비중 축소 및 단위당 생산성 제고.

7. 현대힘스 향후 주목해야 할 이유 (투자 관전 포인트)
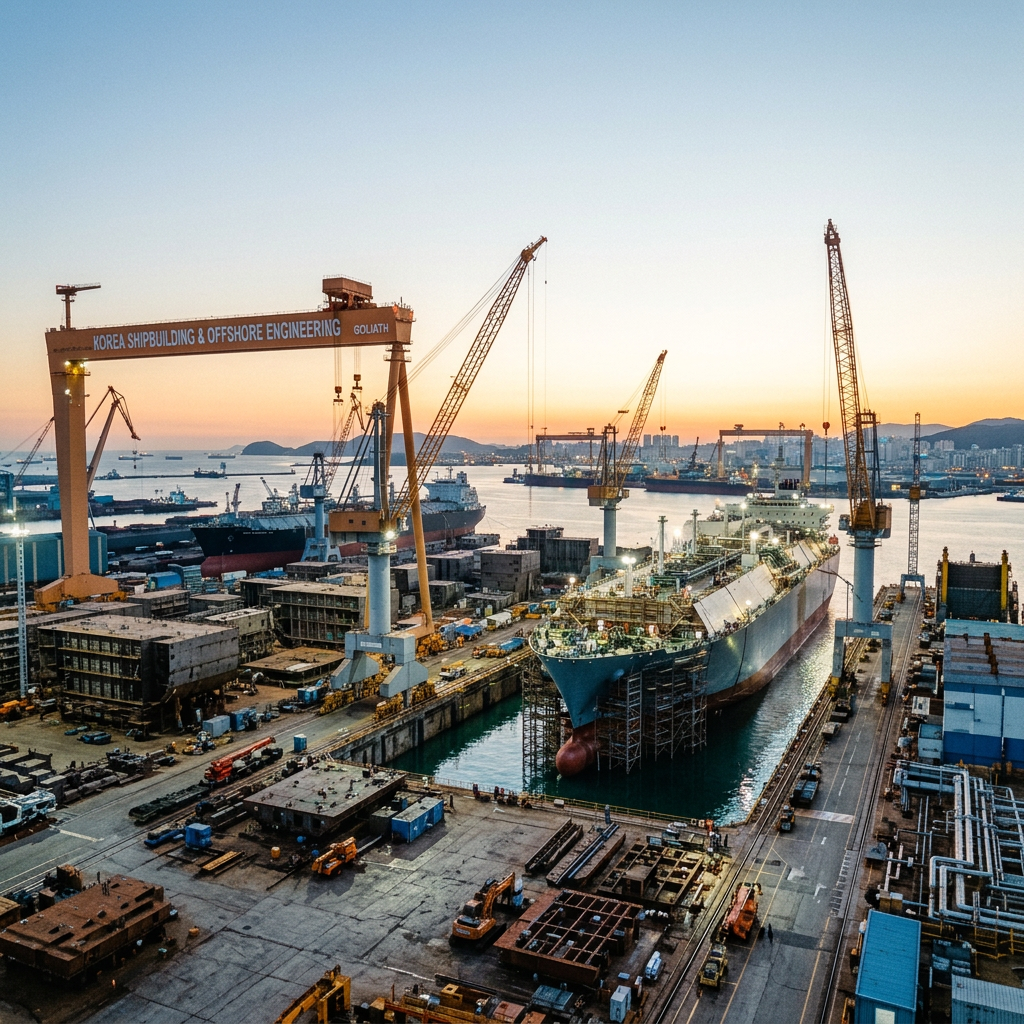
- 국내 최대 규모의 선박 블록 전용 생산능력: 연간 20만 톤 이상의 블록 제작 능력과 해상 운송 전용 안벽 시설을 보유하여 타 중소 가공업체 대비 압도적인 물류·생산 우위 확보.
- 조선 수주 사이클의 실적 인식 본격화 구간 진입: 2023
2024년 고선가로 수주된 친환경 선박들의 건조가 20252026년에 집중 배치됨에 따라 납품 단가 인상 효과가 실적에 구조적으로 반영되는 시점. - 항만 크레인 및 특수 해양 구조물 다각화: 선박 블록 외 항만 물류 인프라 장비 및 친환경 플랜트 모듈 제작으로의 매출처 다변화 추진.
8. 현대힘스 향후 투자 적합성 판단
| 투자 성향 | 적합도 | 운용 판단 및 근거 |
| 단기 트레이딩 (단기 모멘텀) | 보통 이하 | 일 거래대금이 10억 원 내외로 축소되어 있어 단기 급등락을 노린 스캘핑이나 단기 매매 시 슬리피지(체결 오차) 위험 노출. |
| 중장기 가치/성장 투자 | 적합 | 국내 조선 빅3의 실적 턴어라운드가 지속되는 가운데, 캡티브 마켓(HD현대그룹)을 기반으로 한 구조적 실적 안정성 및 신사업 잠재력 유효. |
| 배당/인컴 투자 | 보통 | 배당수익률은 0.7~1% 안팎으로 인컴 목적보다는 자본 이득(Capital Gain) 중심의 접근이 타당. |

9. 현대힘스 주가 전망과 투자 전략
- 기술적 지지선 및 저항선 구간:
- 1차 강력 지지선: 12,000원 ~ 12,500원 (전저점 및 밸류에이션 하단 지지대).
- 단기 박스권 상단 저항선: 13,200원 ~ 13,500원 (최근 9거래일 매물 집중 구간).
- 중기 목표 가격대: 15,000원 ~ 16,500원 (고부가가치 친환경 탱크 수주 공시 및 분기 실적 서프라이즈 확인 시).
- 단계별 분할 매매 실행 가이드:
- 분할 매수 구간: 12,500원~12,800원 밴드에서 비중의 50%를 1차 분할 매수하고, 지지선 확인 후 12,200원선 근접 시 추가 50%를 적립식으로 분할 편입.
- 수급 확인 지표: 일일 거래량이 최소 30만 주 이상으로 재확대되거나 기관/외국인의 순매수 전환이 확인되는 양봉 출현 시 비중 확대.
- 손절 및 리스크 관리 기준: 종가 기준 11,800원을 하향 이탈할 경우(기자재 업황 원가 리스크 현실화 시) 비중을 50% 이상 축소하여 현금 확보.
- 목표 수익률 대응: 13,500원 돌파 시 1차 익절(30% 물량), 15,000원 이상 도달 시 잔여 물량을 단계적으로 분할 매도하는 전략이 유리합니다.

핵심요약과 투자 유의사항
현대힘스(460930) 분석 핵심 요약
- 최근 주가 하락 및 횡보 원인:
- HD현대중공업 등 대형 조선사 중심의 수급 쏠림으로 인한 중소형 기자재 섹터 낙수 효과 지연
- 일 거래대금 10억 원 안팎의 거래량 가뭄 및 13,000원대 매물벽 저항
- 후판 등 강재 단가 협상 경계감 및 상장 이후 잔여 유통 물량 부담
- 수급 및 심리 동향:
- 신용융자 잔고율 3~4% 유지 속 회전율 저하로 12,500원선 이탈 시 담보부족 경계 매물 우려
- 호가 공백 상황에서 시장가 매도 유입 시 단기 변동성 확대
- 코스닥 내 주도 테마(AI·바이오 등) 쏠림으로 인한 단기적 관심 소외
- 중장기 성장 모멘텀:
- HD현대 계열사(HD현대중공업, HD현대삼호 등)의 3~4년 치 건조 물량 확보에 따른 생산설비 풀가동
- 친환경 가스선(LPG·암모니아·LNG) 독립형 화물창(Type-C) 및 연료탱크 신사업을 통한 수익성(Mix) 개선
- 연간 20만 톤급 생산능력과 자체 해상 전용 안벽 보유로 물류·원가 경쟁력 확보
- 핵심 가격대 및 운용 가이드:
- 지지선: 12,000원 ~ 12,500원 (1차 분할 매수 고려 밴드)
- 저항선: 13,200원 ~ 13,500원 (단기 매물대)
- 중기 목표가: 15,000원 ~ 16,500원 (고부가가치 화물창 수주 가시화 및 실적 개선 확인 시)
- 손절 기준: 종가 기준 11,800원 하향 이탈 시 비중 축소
투자 유의사항 및 리스크 안내
- 단기 유동성 제약 (체결 슬리피지 위험):
- 평소 거래량이 적은 종목 특성상 시장가 매매 시 호가 공백으로 인한 체결 불리(슬리피지)가 발생할 수 있습니다.
- 한 번에 큰 비중을 매수하거나 매도하기보다는 반드시 지정가 분할 주문을 활용해야 합니다.
- 단일 고객군 및 모회사 의존도 (캡티브 리스크):
- 매출의 대다수가 HD현대 계열 완성 조선사에 편중되어 있어, 전방 조선소의 건조 스케줄 변동이나 단가 인하 압력에 직접적인 영향을 받을 수 있습니다.
- 원자재가(후판) 및 인건비 전가 시차:
- 강재 및 후판 가격 변동, 외국인 인력 등 숙련공 수급에 따른 인건비 상승분이 납품 단가에 즉각 반영되지 못할 경우 분기별 영업이익률 변동성이 확대될 수 있습니다.
- 단기 신용 레버리지 투자 지양:
- 주가 회전율이 낮은 구간에서 신용융자나 주식담보대출을 이용한 레버리지 투자는 주가 횡보 장기화 시 이자 비용 부담 및 급락 시 반대매매 위험을 초래할 수 있으므로, 여유 자금 기반의 현물 투자가 권장됩니다.
(* 본 글은 정보 제공 목적이며, 투자 권유가 아닙니다. 투자 결정은 본인 책임 하에 신중히 하시기 바랍니다)

댓글 남기기