
[태그:] #HD현대중공업분석
-

💡 2026년 조선주 슈퍼사이클의 중심! HD현대중공업 미 해군 MRO + 친환경 엔진 모멘텀 총정리 🛠️
HD현대중공업 주식은 최근 13거래일 동안 26.5% 급락했습니다. 이 하락은 대규모 차익실현과 생산 중단 등 악재로 인해 발생했습니다. 방산 부문 수주 지연과 공급 불균형도 영향을 미쳤습니다. 그러나, 향후에는 조선업 고가 수주와 친환경 엔진의 수요 증가로 주가 반등 가능성이 전망됩니다. 단기적으로 530,000원의 목표가가 설정되었습니다.
-

🔥 기관·외국인 폭풍 매도 속 ‘이것’ 보이면 무조건 풀매수! HD현대중공업 U자형 반등 시나리오 가동 🚀
HD현대중공업의 최근 주가는 KDDX 사업 관련 법적 리스크와 외부 환경 악화로 급락세를 보이고 있습니다. 법원이 보안감점 가처분 신청을 기각하면서 수급 불확실성이 커졌고, 기관 투자자들은 차익실현을 위해 매도했습니다. 또한, 글로벌 보호무역주의와 중국 조선사의 저가 공세가 업종 심리를 위축시켰습니다. 향후 기술적 반등을 기대하며 지켜봐야 할 상황입니다.
-
🚨 공매도 세력 숏커버링 비상! HD현대중공업 주가 폭발 직전 꼭 체크해야 할 3가지 리스크 유의사항
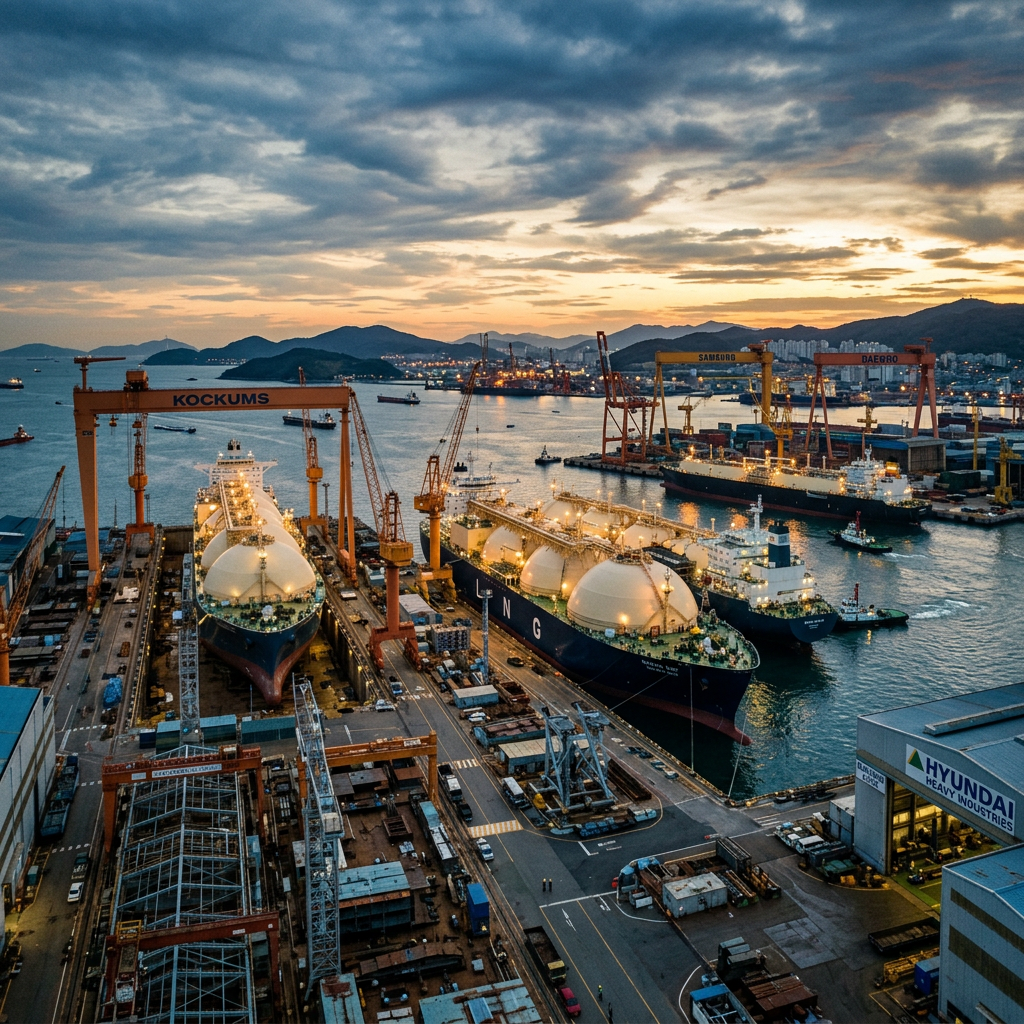
HD현대중공업은 세계 최대 조선사로, 고부가가치 선박 시장에서 높은 점유율을 유지하고 있습니다. 최근 조선 산업의 패러다임 변화와 환경 규제 강화로 성장 기회가 확대되며, 안정적인 수주 잔고와 가격 상승세가 주가를 지지하고 있습니다. 향후 친환경 선박과 방산 분야의 성장이 기대되며, 투자자들에게는 긴 사이클을 고려한 장기 투자 전략이 적합합니다.