
[태그:] #ESS관련주
-
🔋 AI 데이터센터 전력 대란 최대 수혜! SK이터닉스 지금 사도 30% 더 오르는 결정적 이유 💎
SK이터닉스 주가는 최근 9거래일 동안 하락하며 기관과 외국인의 차익실현 매물이 집중 출회되었고, 미국 재생에너지 정책 불확실성과 주요 프로젝트의 실적 공백 우려가 영향을 미쳤습니다. 향후 미국 ESS 프로젝트와 연료전지 발전소 상업운전 개시가 상승 모멘텀으로 작용할 전망이며, 중장기 목표가는 65,000원~72,000원으로 설정되었습니다. 투자 시 리스크 관리와 분할 매수 전략 필수.
-

🔥공매도 세력 비상! 삼성SDI 60만원 돌파를 이끌 ESS 폭발적 수주 모멘텀 3선
삼성SDI의 주가는 최근 14거래일 동안 4.9% 하락했으며, EV 수요 회복 지연과 정책 불확실성이 주요 원인으로 작용하고 있습니다. 향후 AI 데이터센터와 같은 신규 시장에서의 성장 기회가 기대되지만, 원자재 가격 변동과 EV 생산 지연 등이 리스크 요소로 남아 있습니다. 적절한 분할 매수 전략이 제안되며, 목표 주가는 680,000원에서 720,000원입니다.
-
7만원 전고점 재탈환 시동? ⚡ SK이터닉스 지금 당장 확인해야 할 3대 체크포인트 💡
SK이터닉스 주가는 최근 AI 데이터센터의 전력 수요 증가, 북미 텍사스에서의 대규모 ESS 운영 시작, RE100을 위한 전력구매계약 수요 확대 등으로 상승세를 보였습니다. 기관과 외국인의 순매수가 늘어나고 공매도 물량의 환매가 주가를 지지했습니다. 그러나 고금리와 정책 변동성 같은 리스크가 존재하므로 신중한 투자 접근이 필요하며, 단기 조정 시 분할 매수가 권장됩니다.
-
🤖AI 데이터센터 ESS 잭팟 터졌다! 삼성SDI 하반기 70만원 돌파 핵심 모멘텀 4개 💡
삼성SDI의 주가는 최근 반등세를 보이며 2026년 8월 24일 기준 515,000원에 도달했습니다. 이는 비핵심 자산 유동화와 흑자 전환 등의 긍정적인 실적 요인에 기인합니다. 앞으로 북미 합작공장 가동 확대 및 AI 데이터센터 수요 증가가 기대되며, 목표 주가는 680,000원~730,000원으로 제시되었으며, 리스크로는 EV 수요 회복 지연과 원자재 가격 변동성이 있습니다.
-

💡 PPA 시장 지배자 SK이터닉스, 7월 전고점 깨고 10만원 갈 수밖에 없는 이유 🔥
최근 SK이터닉스 주가는 KKR과의 JV 설립 이후 급등했으나, 차익 실현으로 하락세를 보이며 51,100원까지 떨어졌습니다. 고점에서의 신용 매물 부담과 대출 매도 증가로 추가 하방 압력이 발생하였습니다. 향후 KKR 결합으로 10GW 재생에너지 플랫폼으로 도약할 계획이며, 주가는 48,000원~50,000원에서 지지를 찾을 것으로 전망됩니다. 분할 매수 전략이 적합합니다.
-

🤖AI 데이터센터 최대 수혜주 삼성SDI? 주가 급락 속 숨겨진 호재 3가지 💡
삼성SDI는 최근 4거래일 동안 약 22% 급락하며 주가가 467,000원에서 364,000원으로 하락. 이는 글로벌 전기차 시장의 불확실성, 기관 및 외국인의 차익 실현 매물이 원인으로 분석됨. 2분기 실적 발표를 앞두고 투자 심리가 약화되었고, 신용 거래 비중도 증가해 반대매매 위험 확대. 그러나 ESS 사업 성장성과 전고체 배터리 상용화 등을 통해 중장기적인 발판이 마련됨.
-
적자 터진 삼성SDI, 3분기 ‘전고체+ESS’로 시총 10위 탈환 가능할까? 👀📈
삼성SDI의 주가는 최근 전기차 배터리 부문 적자 확대와 유럽 시장에서의 점유율 감소로 하락세를 보이고 있습니다. 글로벌 EV 수요 둔화와 초기 생산 비용 부담이 주가에 부정적 영향을 미쳤고, 증권사들의 목표 주가 하향도 이어졌습니다. 그러나 북미 합작법인 가동과 신제품 출시로 향후 상승 모멘텀을 갖춘 가운데, 정치적 불확실성과 재료 가격 변동 위험에 주의.
-
📈 “지금 안 사면 후회할까?” 삼성SDI 주가전망 및 4단계 분할 매수 타이밍 🎯
삼성SDI는 리튬이온 배터리 및 전자재료 전문 기업으로, 전기차 시장의 성장과 함께 기술력과 시장 지위가 강화되고 있습니다. 2026년에는 전기차 수요 회복이 예상되며, 북미 합작법인 가동 및 차세대 배터리 라인업 확장으로 주가 상승세가 지속될 것으로 보입니다. 향후 적절한 분할 매수 전략이 추천되며, 투자자는 리스크를 고려하고 시장 조정 가능성을 인지해야 합니다.
-
2차전지 대장주의 귀환 👑 에코프로비엠 25만원 고지 점령을 위한 필수 체크리스트
에코프로비엠(247540)은 최근 14거래일간 실적 턴어라운드, 원자재 가격 반등 등으로 주가 상승세를 보이고 있습니다. 유럽 시장 회복과 시가총액 증가가 수급 유입을 촉진하며 긍정적인 전환점을 나타냅니다. 그러나 공매도의 변동성과 전기차 수요의 일시적 둔화 등의 리스크도 존재합니다. 전반적으로 중장기적으로 긍정적인 투자 기회를 제공하며 주가 전망은 우상향을 보일 것으로 기대됩니다.
-
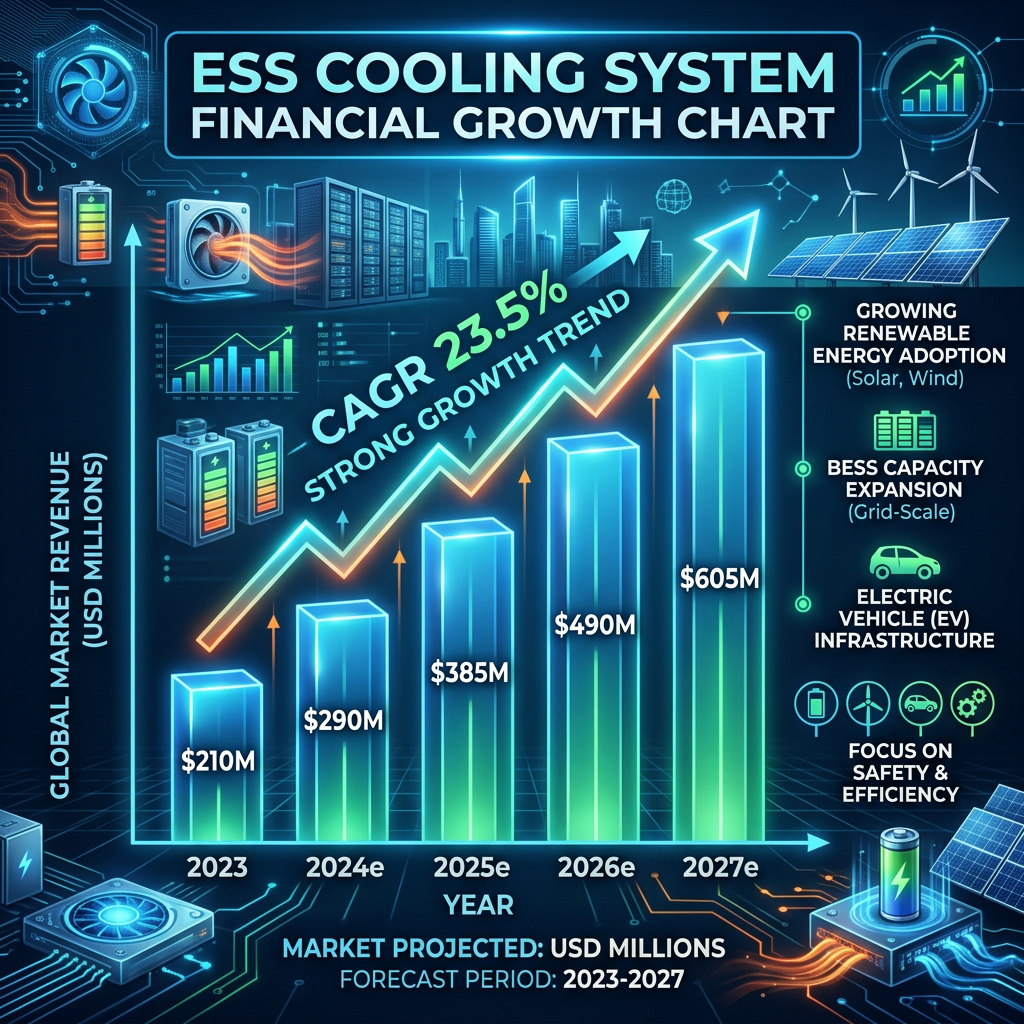
AI 데이터센터 전력난 해결사 🤖 한중엔시에스, 2차전지 넘어 ESS 대장주로 우뚝 👑
한중엔시에스는 최근 주가가 상승세를 보이며, ESS 냉각 시스템으로의 사업 전환이 주요 요인으로 작용하고 있습니다. 북미 시장 진출 가시화와 지속적인 외국인 순매수가 주가의 하단을 지지하고 있습니다. 그러나 고금리와 높은 밸류에이션으로 인해 변동성이 클 수 있어 단기 매수보다는 분할 접근이 필요합니다. 중장기 성장성은 긍정적으로 평가됩니다.