
[태그:] #테마주
-
🤖피지컬 AI 대장 클로봇, 2026년 ‘2단 상승’ 가능할까? 매수·매도 타이밍 5가지 체크포인트
클로봇 주식의 주가 상승은, Boston Dynamics의 스팟 로봇 SI 인증 획득 등으로 인한 기술적 저점 인식과 해외 투자자 수급 변화에 기인한다. 피지컬 AI와 로봇 테마의 통합으로 잠재적 성장성이 부각되며, 단기 과열을 경계해야 한다. 향후 투자자들은 리스크 관리와 장기적인 성장 모멘텀을 고려할 필요가 있다.
-

🚀1조 수주 한라캐스트, 2026년 주가 2배 가능성 체크포인트 5가지
한라캐스트 주가는 2026년 1월 13일 기준으로 단기 하락세를 보이고 있으며, 이는 주가 상승 후 차익 실현과 소외된 수급에 기인한 것으로 이해됩니다. 중장기 성장 기대는 있지만, 고평가와 변동성 리스크가 존재합니다. 따라서 시장 동향을 주의 깊게 살펴보며 분할 매수 또는 매도 전략이 필요한 상황입니다. 실적 확인과 수급 안정화가 중요합니다.
-
🤖현대차 로봇 파트너 에스피시스템스, 2배 상승 가능성? 핵심 ‘7가지’ 모멘텀
에스피시스템스는 현대차 로봇·스마트팩토리 수혜 스토리와 대형 수주 모멘텀을 확보한 고위험·변동성이 큰 주식이다. 중장기 성장 가능성은 있으나 단기 레버리지와 실적 불안에 따른 리스크가 존재. 공격적 투자자에게는 모멘텀 트레이딩이 적합하며, 중장기 투자자는 수익성 개선과 안전한 수주가 확인된 후에 투자해야 하며 보수적인 접근이 필요하다.
-

⚠️투자경고 이후 쎄트렉아이, 2가지 리스크와 4가지 기회
쎄트렉아이는 우주·방산 분야의 대표 성장주로, 중장기적으로 긍정적인 실적 성장 및 산업 모멘텀을 보이고 있다. 그러나 단기적으로는 주가 급등과 변동성 확대 등으로 고위험 구간에 진입했다. 따라서 현재 가격 수준에서 신규 투자는 신중해야 하며, 기존 보유자는 수익 실현과 리스크 관리를 고려하는 것이 바람직하다. 시장 경과에 따른 모니터링이 필요하다.
-

💊비만치료제+의료로봇 더블유에스아이, 고점 같지만 아직 끝이 아니다? 6가지 시나리오
더블유에스아이(WSI)는 의료용 로봇(U-BOT)과 제약 사업 확장을 이루고 있는 중소형 성장주로, 2026년 상용화 기대감과 함께 실적 성장도 이어지고 있습니다. 그러나 최근 주가는 급등했으며, 밸류에이션 및 변동성 리스크가 큰 상황입니다. 공격적인 성장주 투자를 고려하는 이들에게는 매력 있는 투자처이나, 보수적 투자자는 신중한 접근이 필요합니다. 리스크와 수익을 균형 있게 평가해야 합니다.
-
💰영업이익률 50% 케어젠, 지금은 사야 할까 팔아야 할까? 숫자로 보는 투자전략
케어젠 주식은 2026년 1월 2일 기준으로, 비만 및 안과 파이프라인과 같은 고마진 구조를 바탕으로 글로벌 공급계약을 확대하고 있으며, 긍정적인 임상 데이터로 중장기 성장 가능성이 높다. 그러나 공시 신뢰 문제와 높은 밸류에이션이 부담으로 작용하고 있어, 단기적으로는 변동성과 조정이 클 것으로 전망된다. 따라서, 신중한 투자 접근이 필요하다
-
🤔52주 신고가 찍은 에이프릴바이오, 지금이 매도·보유·추매 갈림길인 이유 4가지
에이프릴바이오 주식은 2025년 12월 30일 기준으로, SAFA와 REMAP 플랫폼, 글로벌 파트너와의 임상 일정이 2026년 상반기에 집중되며, 단기 변동성과 조정 리스크 속에서도 중장기 성장 가능성이 크다고 평가됩니다. 최근 주가는 고점 구간에서 변동성이 큽니다. 투자자는 중장기 포지션 유지 또는 가격 조정 시 접근을 고려해야 하며, 변동성을 감안한 리스크 관리가 중요합니다.
-
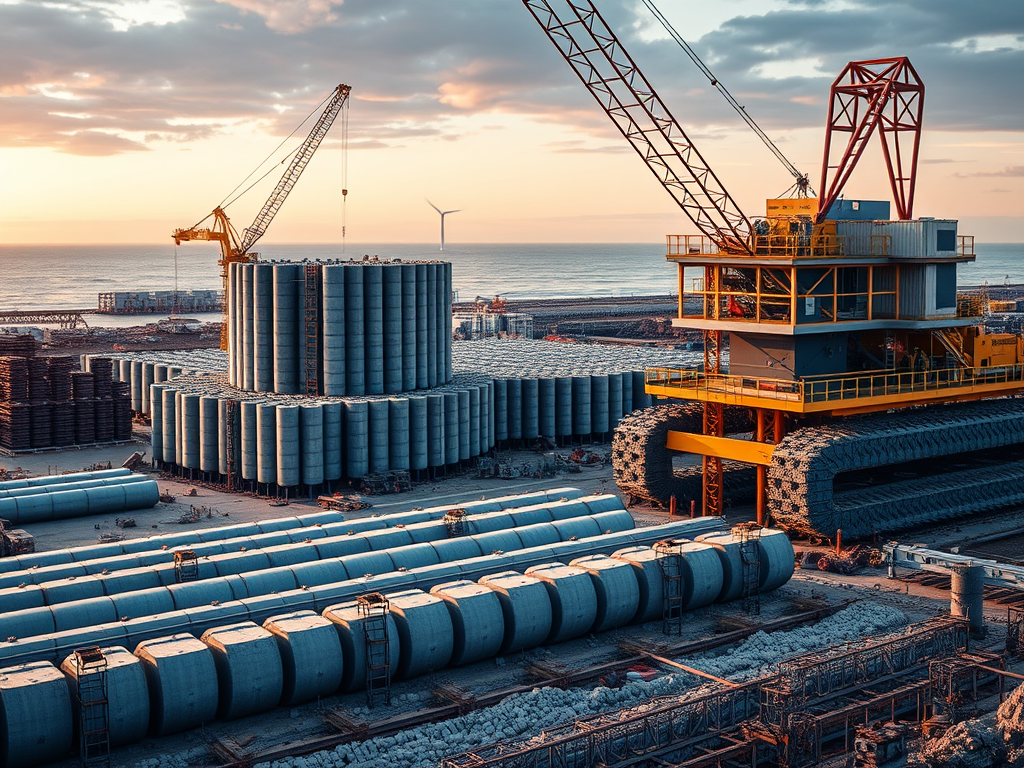
😲 단기간 2배 급등 삼일씨엔에스, 지금 들어가도 될까? 투자전략 4단계 정리
삼일씨엔에스는 중견 건설기초소재 기업으로, 해상풍력 기초구조물 분야에서 기술적 우위를 가지고 있으며, 일본 프로젝트를 통해 글로벌 레퍼런스를 확보했습니다. 그러나 영업이익과 순이익이 적자 전환하는 등 재무 구조가 불안정합니다. 해상풍력과 SOC 관련 수요 증가가 긍정적 요소로 작용하며, 장기적으로 성장 가능성이 있으나, 건설 경기 및 원자재 가격 변동에 따른 리스크도 존재합니다.
-
💸 단타 vs 중장기! 재영솔루텍 수익 극대화를 위한 실전 매매전략 4가지
재영솔루텍의 주가는 2025년 12월 24일 기준으로 약 한 달 만에 두 배 가까이 상승, 스마트폰 카메라용 액추에이터 및 OIS 부문에서의 실적 증가가 주효. 그러나 이미 고평가에 접어든 상태라 변동성이 클 가능성. OIS의 대중화와 삼성 갤럭시 밸류체인 내 위치 덕분에 중장기적으로 주목할 가치가 있지만, 현재 리스크 관리를 위한 보수적 접근이 필요.
-

⚠️ AI 버블 속 오라클, 지금 매수 vs 관망? 5가지 체크포인트
오라클(ORCL)은 전통적인 DB와 ERP 소프트웨어에서 AI와 클라우드 인프라 중심으로 포트폴리오를 전환한 글로벌 소프트웨어 기업이다 FY2025에 약 574억 달러의 매출을 기록하며 클라우드 서비스가 주요 성장 동력으로 작용하고 있다 그러나 최근 실적 하회와 AI 버블 우려가 주가 하락을 초래했고, 부채와 리스크 요인이 투자자 심리를 압박하고 있다