
[태그:] #케이씨텍전망
-
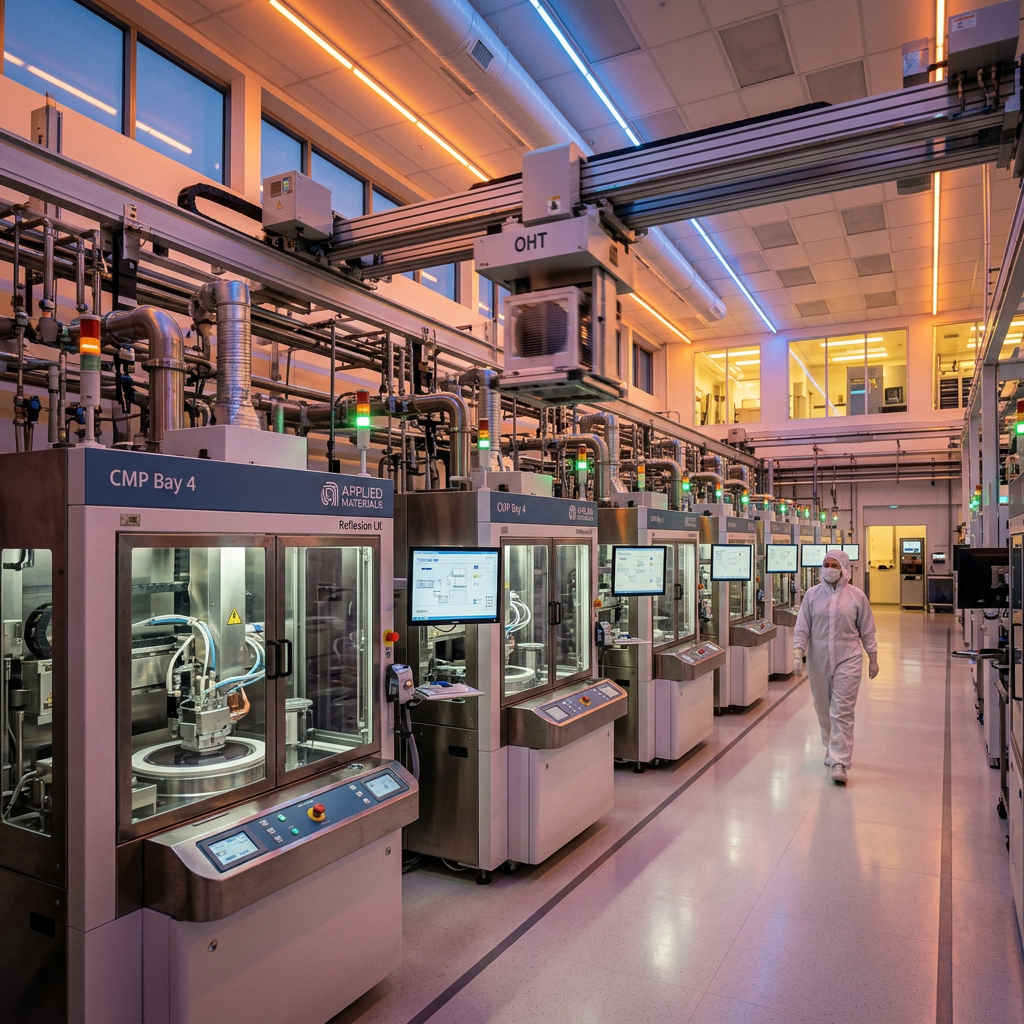
🚀 케이씨텍 100억대 독점 장비 국산화 성공! 전고점 99,400원 뚫고 ‘이 가격’까지 간다?
케이씨텍(281820)은 국내 유일의 CMP 장비 제조업체로 반도체 시장에서 독점적인 성장을 이루고 있습니다. 최근 SK하이닉스의 초임계 세정 장비 공급에 성공하며 수익성 개선 기대감이 높고, 고객사의 팹 증설 일정 단축으로 조기 매출 인식이 예상됩니다. 하지만 1분기 영업활동현금흐름 적자와 주가 급등에 따른 리스크를 고려해 신중한 투자 전략이 필요합니다.
-
🔥삼성·SK하이닉스가 키운다! 케이씨텍 주목 이유 Top3+수치로 보는 성장성
케이씨텍(281820)은 최근 10 거래일 동안 업종 조정과 실적 기대치 하락으로 하락했습니다. 반도체 장비의 단기 과열 해소와 디스플레이 부문 부진이 주요 원인입니다. 외국인 매도세가 확대되면서 주가 하방 압력이 커졌고, 목표가 하향 또한 투자 심리를 위축시키고 있습니다. 단기적으로는 실적 불안과 외국인 매도로 인한 불안감이 있지만, 중장기적으로는 CMP 장비와 소재의 성장 가능성이 기대됩니다