
[태그:] #주가전망
-

🚀 SK이노베이션 12거래일 연속 폭풍 매수! 17만원 찍고 20만원까지 갈까? 핵심 전략 3가지 📈
SK이노베이션(096770)은 최근 정제마진과 윤활기유 스프레드 강세 덕분에 주가가 상승하고, SK온의 흑자 전환과 안정화된 가동률이 긍정적 영향을 미쳤습니다. 합병 효과로 전년 대비 영업현금흐름이 개선되었으며, 외국인 및 기관의 대규모 매수세가 유입되었습니다. 향후 배터리 사업의 안정성과 데이터센터 수요 증가로 중장기 성장 전망이 밝아, 투자자들은 분할 매수 전략을 고려해야 합니다.
-

📈 기관·외인 쌍끌이 매수! 대우건설 7거래일 랠리 속 숨겨진 호재 3가지와 투자전략 💡
대우건설에 대한 2026년 분석 보고서에서는 최근 주가 상승 이유를 원전 프로젝트 수주 및 원자재 비용 안정화, 외국인 기관의 순매수로 분석합니다. 또한, 경영 성과 개선과 해외 건설 수익 증가를 강조하며, 다양한 리스크 요인을 지적합니다. 적정 투자 매력도를 ‘비중확대’로 평가하고, 목표 주가는 24,000원에서 30,000원으로 제시합니다.
-
🚀 에스비비테크 19억 잭팟 터졌다! 목표가 40% 올리는 주가전망과 매매 타이밍 🎯
에스비비테크는 최근 6거래일 연속 상승하며 주가가 급등했고, 이는 휴머노이드 로봇용 정밀 감속기 대규모 수주로 해석됩니다. 2026년 상반기 매출액 증가와 함께 국내 대기업들의 로봇 채택률 확대가 투자 심리를 자극했습니다. 그러나 영업 손실과 고객사 양산 일정 지연 리스크가 여전히 존재하며, 중단기적으로 조정 국면이 예상되며, 분할 매수 전략이 유효합니다.
-

👑글로벌 1위 TC본더의 위엄! 한미반도체 주가전망 16단 HBM 수혜 4대 분석 ⚡
한미반도체에 대한 종목 분석이 진행되었고, 주가는 기술적 지지선 21만 원을 확보하며 외국인과 기관의 수급 유입에 힘입어 반등세를 보였습니다.(2026년 9월 11일 기준) HBM4 규격 전환에 따른 장비 수주 기대감이 강하게 작용하며, 중장기 성장 모멘텀도 뚜렷합니다. 공격적 성장형 투자자에게 적합하나, 밸류에이션 및 단일 고객의 의존도에 주의해야 합니다.
-

⚛️원전 대장주 우리기술, 딱 ‘3가지’ 모멘텀 모르면 무조건 후회합니다 (+목표주가)
우리기술은 최근 글로벌 AI 데이터센터 전력 수요 증가와 K-원전 해외 수주 기대감 덕분에 주가 상승세를 보이고 있다. MMIS 기술의 독점적 지위를 통해 세부 전력 수주에서 우위를 점하고 있으며, 단기적으로 신용거래 증가로 인한 변동성이 크다. 향후 5~10%의 포트폴리오 비중으로 투자시 지지선 확인 후 분할 매수 전략이 유효하다.
-
⚓ 한화오션 8만 원 바닥 찍었다? 전고점 135,000원 향한 3가지 핵심 시나리오! 📈
한화오션 주가는 최근 14거래일 동안 상승세를 보였으며, 이는 대규모 고부가가치 선박 수주와 밸류에이션 재조정, 조선업 호황 가시화 등이 주요 요인으로 작용했습니다. 그러나 해외 프로젝트 경쟁 심화와 글로벌 통상 압박 등 악재도 존재합니다. 향후 MRO 및 특수선 건조 파이프라인이 주가 상승의 핵심 모멘텀으로 작용할 것이며, 투자자는 리스크 관리에 유의해야 합니다.
-
⚡AI 데이터센터 전력 폭증 수혜! DB하이텍 8인치 파운드리 반등 시나리오 2가지 총정리 📈
DB하이텍의 주가는 최근 14거래일 동안 하락세를 보였으며, 이는 글로벌 반도체 시장의 차익 실현 및 매크로 불확실성 심화에 기인합니다. 외국인 매도와 기관의 차익 실현이 집중되었고, 원/달러 환율 변동성이 외인 유출을 가속화했습니다. 그러나 AI 데이터 센터 수요 증가와 고전압 PMIC 생산 확대 등 성장 모멘텀이 기대되며, 투자 의견은 ‘적극 매수’로 목표가는 125,000원~140,000원입니다.
-
💡하나마이크론 물타기 지금 해도 될까? 차트 바닥 찍고 날아갈 4분기 투자 로드맵 📌
하나마이크론 주가는 최근 14거래일 동안 하락세를 보였습니다. 이는 글로벌 반도체 시장의 차익실현과 매크로 변동성 확대, AI 관련 기대감의 소멸 등이 주요 원인입니다. 기관과 외국인 투자자의 매도가 가속화되면서 주가는 하락했고, 공매도 압력 또한 상승했습니다. 그러나 베트남 공장의 가동률 상승과 후공정 외주화 확대가 향후 실적 성장 가능성을 높이고 있습니다.
-

100만원 깨진 SK스퀘어 주가전망! 3분기 하이닉스 배당 잭팟과 3대 반등 트리거 📈⚡
SK스퀘어(402340)의 최근 13거래일 주가는 하락세(2026년 9월 3일 기준)를 보이며 SK하이닉스의 주가 조정과 글로벌 매크로 불확실성이 주요 원인으로 분석된다. 외국인과 기관의 매도 압력도 지속되며 주가 하방 압력이 커지고 있다. 향후 매입 및 소각 정책, 하이닉스의 배당 유입 등 긍정적인 모멘텀을 감안할 때 중장기적인 가치투자 관점에서 매수 전략이 유효하다.
-
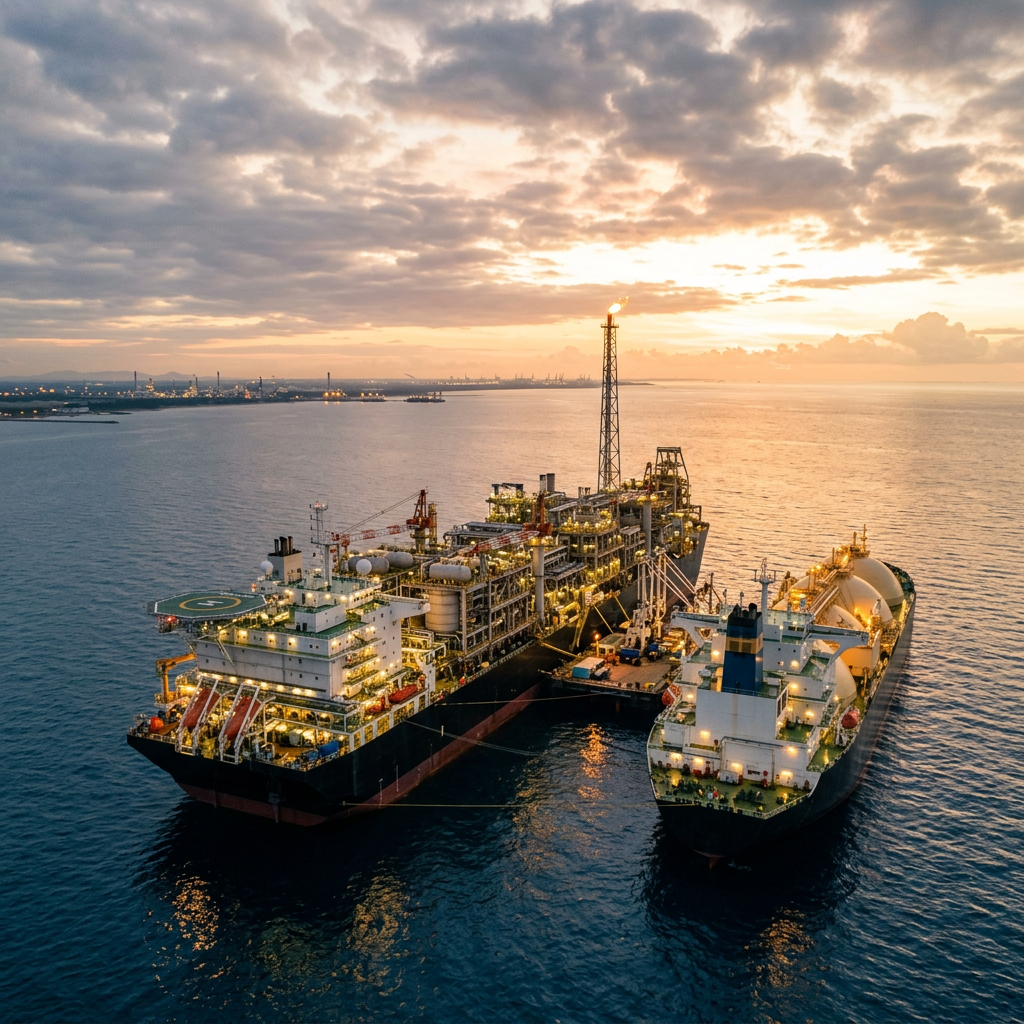
📉 개미들 털릴 때 담아라! 삼성중공업 하락 끝내고 2배 쏠 핵심 모멘텀 3가지 🔍
삼성중공업의 주가는 최근 13거래일 동안 하락세를 보였으며, 이는 차익 실현 매물 출회와 조선업 수급의 변화, 환율 변동성의 영향으로 분석됩니다. 2분기 실적 발표 후 투자자 기대와의 괴리가 발생했으며, 여름 휴가철의 조업일수 감소 우려가 추가적인 하락 요인으로 작용했습니다. 향후 FLNG 프로젝트 수주 및 고선가 LNG 운반선 매출 증가로 중장기 실적 개선이 예상됩니다.