
[태그:] #종목분석
-
🛸 수주 잔고 1,000억 퀀텀점프? 에이치브이엠 지금 안 사면 평생 후회할 3대 모멘텀
에이치브이엠(295310)은 최근 우주항공 부문에서의 수주 증가로 주가 상승을 경험하고 있으며, 원가 절감과 생산능력 확대가 긍정적으로 작용하고 있다. 기관과 외국인의 저가 매수세가 유입되며 긍정적인 투자 심리를 낳고 있다. 그러나 원자재 가격 변동성 및 고객사의 발사 일정 지연 가능성과 같은 리스크 요인도 존재하며, 중기 목표가는 75,000원~85,000원으로 예상된다.
-
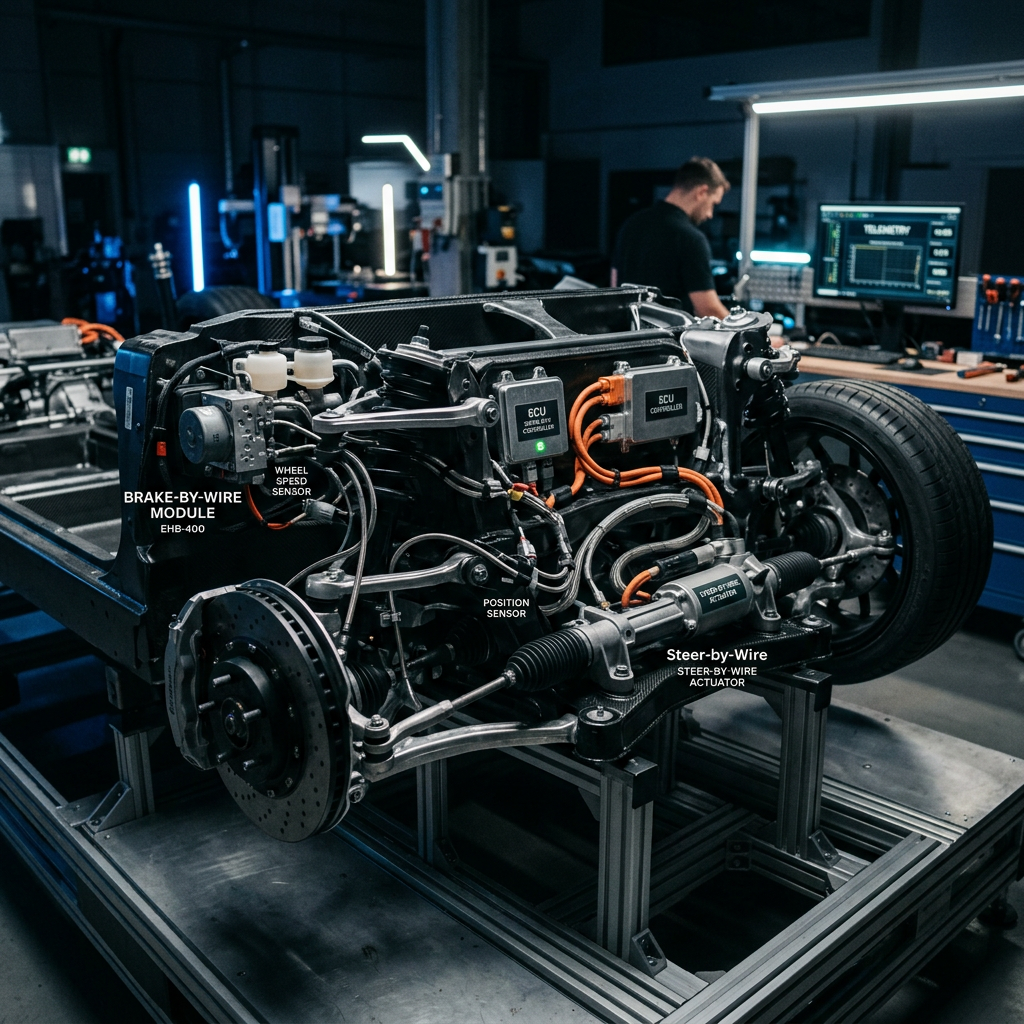
⚡ 전기차 캐즘 뚫는 10조 수주 대박! HL만도 하반기 주가전망과 필승 투자전략 💡
HL만도(204320)의 최근 주가 하락은 전기차 시장의 장기적인 침체, 주요 고객사의 생산 지연 및 비용 증가 우려에 기인합니다. 북미 및 유럽의 전동화 전환 속도 저하, 신용 거래의 증가 등으로 인해 시장 심리가 위축되었습니다. 그러나 차세대 전자식 조향 시스템과 고객 다변화는 긍정적인 미래 모멘텀으로 작용할 수 있습니다.
-
🔥 AI 데이터센터 400G 케이블 공급! 티엠씨 하반기 200% 반등 모멘텀 분석
티엠씨(217590)의 최근 주가 하락은 기관 및 외국인의 차익 실현 매도로 인해 발생했으며, 기술적 지지선이 붕괴되었습니다. 구리 가격 변동성과 일시적 적자 전환으로 투자 심리가 위축되었고, 신용융자 담보부족으로 하방 압력이 가중되었습니다. 그러나 북미 전력망 및 AI 데이터센터 수요 증가 등 중장기 성장이 예상되며, 분할 매수 전략이 필요합니다.
-
📊PS일렉트로닉스 주가전망:9,600원 1차 저항 뚫으면 11,500원까지 직행? 핵심 차트 분석🔍
PS일렉트로닉스(332570)는 최근 7거래일간 주가 하락이 이어지고 있으며, 주가는 8,300원대 중반까지 떨어졌습니다. 주가 급등 이후 차익실현 물량과 거래량 감소, 기술적 손절 등이 원인으로 작용했습니다. 또한, IT 부품과 스마트폰 세력의 투자 심리가 둔화되어 부정적인 영향을 끼쳤습니다. 향후 AI 서버 장비 공급 실적 등이 주가 상승의 모멘텀이 될 것으로 기대됩니다.
-
📉 최근 5거래일 연속 하락한 한화오션, 80,000원 지지선 붕괴 위험 vs 반등 시나리오 2개 🎯
한화오션(042660)의 최근 주가는 외국인과 기관의 동반 매도, 노사 갈등, 환율 변동성 등으로 하락하였으며, 현재 83,400원선에서 거래 중입니다. 향후 MRO 사업과 고수익 LNG 운반선 수주가 이익 성장을 견인할 것으로 기대되나, 노사 협상 및 원자재 가격 변동 위험이 있습니다. 80,000원~82,000원을 지지선으로 설정하고, 목표가는 105,000원~115,000원으로 설정하는 것이 유리합니다.
-
🔥 유리기판 1등 수혜주 인텍플러스, 지금 사면 +50% 수익 가능할까? 핵심 투자전략 총정리
인텍플러스(064290)의 주가는 최근 14거래일 간 외국인과 기관의 순매수에 힘입어 상승세를 보였습니다. 고성능 패키징 검사장비와 차세대 유리기판 검사 솔루션이 주가 반등의 주요 요인으로 작용하며, 하반기 흑자전환 전망도 구체화되고 있습니다. 시장 심리는 개선되고 있으며, 신용잔고 비율 안정성이 유지되고 있습니다. 그러나 고객사 CAPEX 지연 및 매크로 경제 변수는 주의해야 할 리스크로 지적됩니다.
-
🚨 공매도 숏커버링 폭발! DB하이텍 지금 안 사면 놓치는 4가지 핵심 모멘텀 📊
DB하이텍은 최근 8인치 파운드리 가동률 회복과 매출 증가로 긍정적인 실적을 보였습니다. 글로벌 AI 확산과 차세대 화합물 반도체의 양산 가시화가 미래 성장 모멘텀으로 작용하며, 기관 투자자들에 의해 주가가 재평가되고 있습니다. 그러나 IT 세트 수요 회복 속도와 중국의 가격 경쟁력, 환율 변동성 등의 리스크에 주의해야 합니다.
-

💡 외인·기관 쌍끌이 매수! 에코프로비엠 주가 반등 구간에서 반드시 지켜야 할 2가지 원칙 📌
에코프로비엠의 주가는 최근 10거래일 동안 바닥권 인식과 기술적 반등으로 회복세를 보였습니다. 유럽의 전기차 보조금 정책 개선과 헝가리 공장의 가동 시작이 긍정적 요인으로 작용했습니다. 또한, 신용융자 잔고 안정화와 공매도 감소로 수급 구조가 개선되었습니다. 향후 코스피 이전상장과 ESS 시장 성장 등이 주가 상승을 이끌 전망입니다.
-
🔥 에스피지 지금 사도 될까? 3대 핵심 모멘텀과 필수 매수 타이밍 2가지 🎯
에스피지(058610)는 최근 13거래일 동안 주가가 118,600원까지 상승하여 긍정적인 시장 모멘텀을 보이고 있습니다. 이는 피지컬 AI와 휴머노이드 로봇 수요 증가와 연결되며, 협동로봇 및 4족 보행 로봇에 대한 부품 공급 증가도 기여하고 있습니다. 그러나 높은 밸류에이션과 전통 가전 및 산업용 모터 부문의 경기 변동 리스크가 존재하니 신중한 투자 접근이 필요합니다.
-
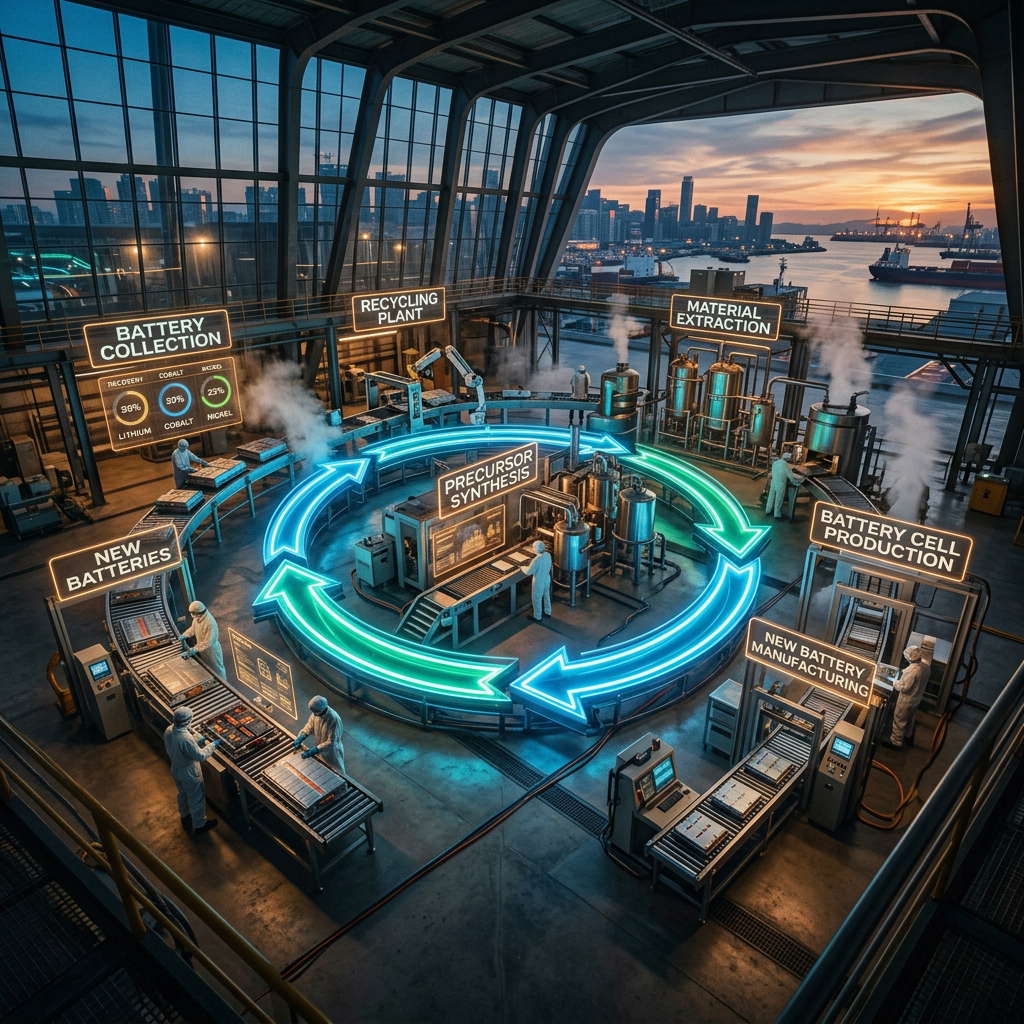
🔋2026 에코프로 반등 랠리 가동! 헝가리 공장 가동과 ESS 양극재로 2배 수익 노리는 실전 매매법 💰
에코프로의 주가는 최근 11거래일 동안 강한 반등세를 보였으며, 2분기 실적이 전년 대비 급증하면서 기관 투자자들이 순매수로 전환했습니다. 리튬 가격 안정화와 유럽에서의 배터리 정책 기대감도 주가 상승에 기여했습니다. 88,000~90,000원이 1차 지지선으로 확인되었고, 향후 주가는 130,000~150,000원까지 오를 가능성이 존재합니다. 그러나 원자재 가격 변동성과 EV 수요 둔화는 리스크 요인입니다.