
[태그:] #반도체관련주
-
🔥 12일 연속 폭풍 매수! 리노공업 주가전망과 지금 당장 써먹는 2분할 투자전략 💡
리노공업은 최근 12거래일 동안 주가 상승세, 이는 2nm 기술 및 R&D 테스트 수요 증가에 기인합니다. 안정적인 재무 구조와 높은 영업 이익률로 기관 및 외국인 투자자들의 순매수가 이어지고 있습니다. 2026년에는 연간 매출이 4,500억 원, 영업이익 2,000억 원을 돌파할 것으로 예상되며, 새로운 공장 완공 및 생산능력 확대가 긍정적인 영향을 미칠 것입니다.
-
⚡ 파운드리 적자 축소의 서막! 삼성전자 지금 당장 주목해야 할 4가지 이유 💎
삼성전자의 주가가 최근 5거래일 동안 하락한 이유로는 외국인 순매도와 반도체 피크아웃 우려, 고대역폭 메모리 공급 불확실성, 비메모리 부문 적자 등이 있습니다. 또한, 시장 심리의 악화와 투자 심리의 위축이 나타났으며, 그러나 차세대 HBM 공급 가시화 등 향후 주가 상승 모멘텀도 존재, 이런 상황에서 중장기 가치 투자가 더 적합합니다.
-
💡 반도체 전공정 대장주 유진테크! 영업이익률 20% 돌파할 주가전망 & 5분 대응법
유진테크의 주가는 최근 16거래일간 상승세를 보이며, 메모리 반도체 선단 공정 전환으로 인한 장비 수주 확대가 주요 요인으로 작용했습니다. 외국인과 기관 투자자들에 의한 수급 유입이 활발하고, DRAM 및 HBM 장비의 수요도 증가하고 있습니다. 그러나 레거시 반도체 수요 회복 지연과 글로벌 경제 불안 요소가 존재하여 투자 시 유의가 필요합니다.
-
⚡AI 데이터센터 전력 폭증 수혜! DB하이텍 8인치 파운드리 반등 시나리오 2가지 총정리 📈
DB하이텍의 주가는 최근 14거래일 동안 하락세를 보였으며, 이는 글로벌 반도체 시장의 차익 실현 및 매크로 불확실성 심화에 기인합니다. 외국인 매도와 기관의 차익 실현이 집중되었고, 원/달러 환율 변동성이 외인 유출을 가속화했습니다. 그러나 AI 데이터 센터 수요 증가와 고전압 PMIC 생산 확대 등 성장 모멘텀이 기대되며, 투자 의견은 ‘적극 매수’로 목표가는 125,000원~140,000원입니다.
-
💡하나마이크론 물타기 지금 해도 될까? 차트 바닥 찍고 날아갈 4분기 투자 로드맵 📌
하나마이크론 주가는 최근 14거래일 동안 하락세를 보였습니다. 이는 글로벌 반도체 시장의 차익실현과 매크로 변동성 확대, AI 관련 기대감의 소멸 등이 주요 원인입니다. 기관과 외국인 투자자의 매도가 가속화되면서 주가는 하락했고, 공매도 압력 또한 상승했습니다. 그러나 베트남 공장의 가동률 상승과 후공정 외주화 확대가 향후 실적 성장 가능성을 높이고 있습니다.
-

100만원 깨진 SK스퀘어 주가전망! 3분기 하이닉스 배당 잭팟과 3대 반등 트리거 📈⚡
SK스퀘어(402340)의 최근 13거래일 주가는 하락세(2026년 9월 3일 기준)를 보이며 SK하이닉스의 주가 조정과 글로벌 매크로 불확실성이 주요 원인으로 분석된다. 외국인과 기관의 매도 압력도 지속되며 주가 하방 압력이 커지고 있다. 향후 매입 및 소각 정책, 하이닉스의 배당 유입 등 긍정적인 모멘텀을 감안할 때 중장기적인 가치투자 관점에서 매수 전략이 유효하다.
-
7만원 깨진 리노공업 지금 살까 말까?🤔 기관·외인 쌍끌이 매도 속 목표가 100,000원 달성 조건 총정리!💡
리노공업은 전례 없는 파업과 생산 차질로 최근 주가가 하락세에 있으며, 일일 손실이 20억 원 규모로 추정됩니다. 글로벌 고객들이 대체 벤더를 찾는 우려도 커지고 있습니다. 기관과 외국인의 매도세가 이어지는 가운데, 중장기적으로는 AI 칩 수요 증가와 신공장 가동으로 회복 가능성이 존재합니다. 단기 매매는 위험하니 관망이 권장됩니다.
-
💥 삼성전자 지금 물타도 될까? 반등을 부를 4가지 핵심 모멘텀 총정리 🚀
삼성전자의 최근 주가는 해외 AI 및 반도체 시장의 불확실성과 차익 실현 매물 영향으로 하락세를 보이고 있습니다. 특히 HBM4 전환기 및 외국인 투자자의 대응 예상이 심리적 압박을 주고 있으며, 공매도 비중 또한 증가했습니다. 하지만 장기적으로는 HBM4 시장 확장과 파운드리 경쟁력 강화로 주가가 반등할 가능성이 있어, 분할 매수 전략이 유효할 것으로 보입니다.
-

⚡ 원익홀딩스 주가전망, PBR 0.5배 저평가 탈출할 4가지 핵심 모멘텀 🚀
원익홀딩스(030530)는 최근 7거래일 동안 주가 하락을 겪으며, 반도체 장비 시장의 차익 실현 흐름과 글로벌 테크 섹터의 조정에 영향을 받았습니다. 자회사 실적 변동성과 시장 심리에 따라 낙폭이 심화되었고, 향후 반도체 관련 수요 증가와 자회사 가치 재평가가 핵심 모멘텀으로 작용할 것으로 예상됩니다. 투자자들은 현재의 저평가된 주식을 분할 매수하는 전략이 바람직할 것으로 분석됩니다.
-
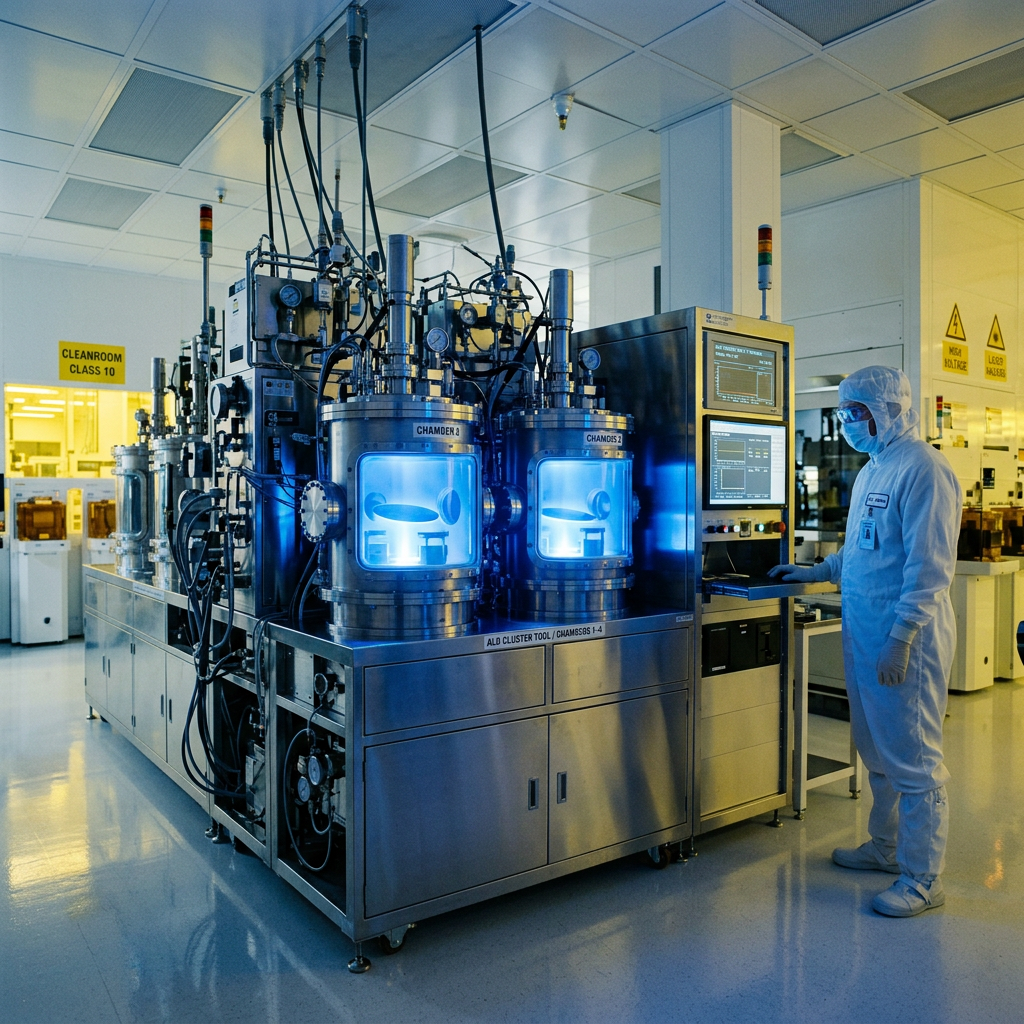
🔍 2분기 흑자 달성한 주성엔지니어링, 글로벌 고객사 다변화로 영업이익 300% 급증할까? 📈
주성엔지니어링은 원자층 증착(ALD) 및 차세대 기술(ALG)로 주가 상승을 이끌고 있으며, 2분기 영업이익 흑자전환과 2,300억 원의 수주잔고 확보로 하반기 실적 전망이 밝다. 고객사 다변화와 외국인 자금 유입은 긍정적 요인으로 작용하고 있으나, 설비투자 일정 변동 및 높은 R&D 비용, 대외 규제 리스크 등 주요 변수에 대한 주의가 필요하다.