
[카테고리:] 주식분석
-
🔋 북미 ESS 실적 폭발! LG에너지솔루션 하반기 턴어라운드 팩트체크
LG에너지솔루션의 최근 투자 분석에서는 8거래일 연속 하락의 원인을 AMPC 제외로 인한 실질 영업적자와 주요 OEM사의 전동화 속도 조절로 분석했습니다. 북미 ESS 배터리 생산 및 AI 데이터센터 수주 호재가 있었지만, 정책 리스크와 원자재 가격 변동이 우려됩니다. 중장기 투자 전망은 긍정적이지만, 미국 정책 변화에 유의해야 합니다.
-
⚡ 수주잔고 4조 돌파! 대한전선 주가전망과 지금 당장 써먹는 투자전략 3가지 📈
대한전선(001440)은 최근 18거래일 동안 주가 상승세를 보였으며, 이는 글로벌 전력망 슈퍼사이클을 배경으로 한 AI 데이터센터와 노후 전력망 교체 수요 증가로 인한 것입니다. 2분기 매출 1조 1,987억 원 기록으로 최대 실적을 달성했으며, 4조 원의 수주잔고를 기록했습니다. 향후 중장기적으로 안정적인 성장이 예상되며, 외부 리스크 요인도 주의해야 합니다.
-
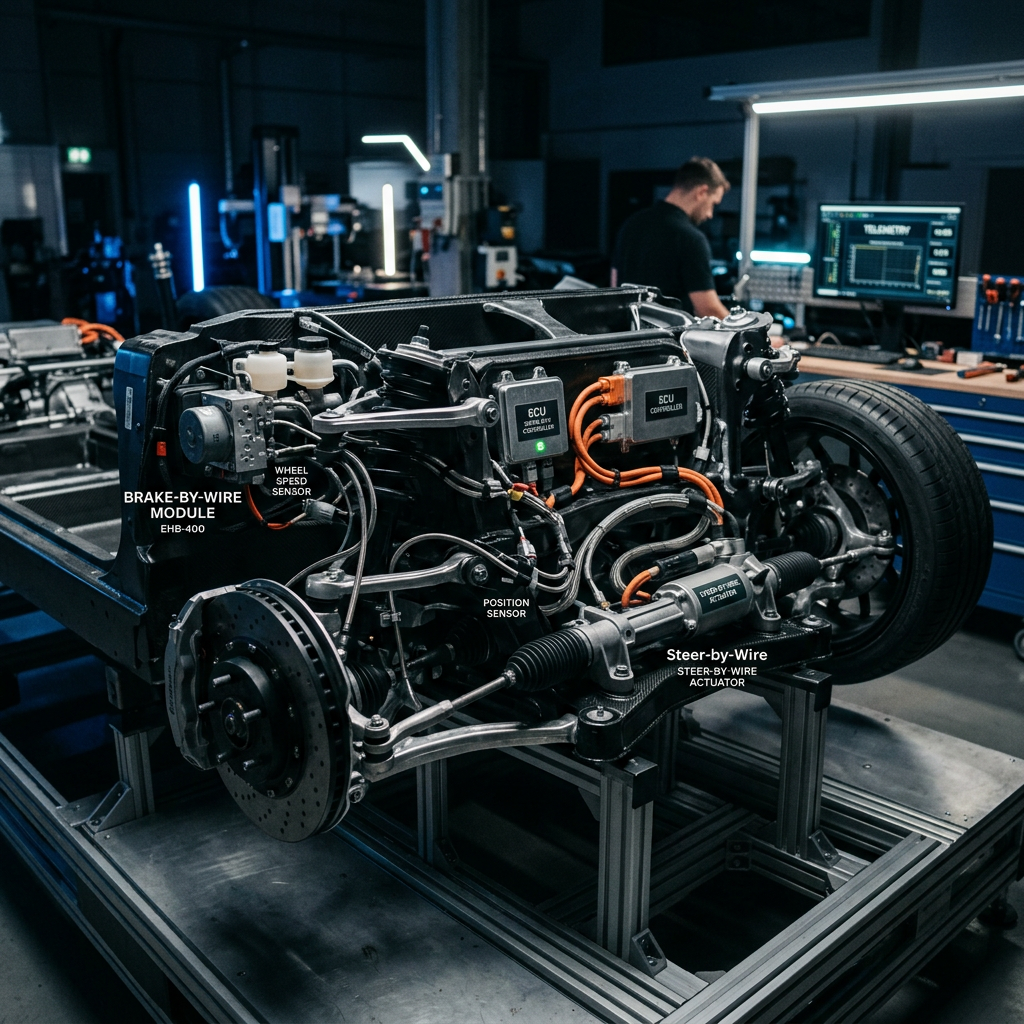
⚡ 전기차 캐즘 뚫는 10조 수주 대박! HL만도 하반기 주가전망과 필승 투자전략 💡
HL만도(204320)의 최근 주가 하락은 전기차 시장의 장기적인 침체, 주요 고객사의 생산 지연 및 비용 증가 우려에 기인합니다. 북미 및 유럽의 전동화 전환 속도 저하, 신용 거래의 증가 등으로 인해 시장 심리가 위축되었습니다. 그러나 차세대 전자식 조향 시스템과 고객 다변화는 긍정적인 미래 모멘텀으로 작용할 수 있습니다.
-
🔥 AI 데이터센터 400G 케이블 공급! 티엠씨 하반기 200% 반등 모멘텀 분석
티엠씨(217590)의 최근 주가 하락은 기관 및 외국인의 차익 실현 매도로 인해 발생했으며, 기술적 지지선이 붕괴되었습니다. 구리 가격 변동성과 일시적 적자 전환으로 투자 심리가 위축되었고, 신용융자 담보부족으로 하방 압력이 가중되었습니다. 그러나 북미 전력망 및 AI 데이터센터 수요 증가 등 중장기 성장이 예상되며, 분할 매수 전략이 필요합니다.
-
⚠️ 현대오토에버 지금 사면 물릴까? 3가지 핵심 모멘텀과 현실적 투자전략 📊
현대오토에버(307950)의 최근 주가는 현대차그룹의 SDV 로드맵과 스마트팩토리 구축에 따른 실적 개선으로 상승세를 보였습니다. 기관과 외국인의 순매수가 지속되며 주가가 안정적으로 상승하는 가운데, 임베디드 소프트웨어와 정밀지도 매출이 증가하고 있습니다. 그러나 캡티브 매출 의존도와 신차 양산 일정 지연 리스크가 존재하여 중장기 투자 시 주의가 필요합니다.
-
⏳디아이 주가 조정 끝? 신용잔고 5%대 소화 후 터질 2차 랠리 전망과 실전 투자전략 📌💎
디아이 주가는 최근 6거래일 동안 기관과 외국인의 차익실현으로 하락했으며, 글로벌 반도체 시장 조정과 신용융자 감소로 압박을 받고 있습니다. HBM4 세대 전환에 따른 검사 장비 수요는 증가할 전망이지만, 고객사 투자와 공급 시차로 인한 실적 변동성이 우려됩니다. 기술적 지지선과 분할 매수 전략이 중요하며, 22,000원 이하로 하락할 경우 비중 조정 필요합니다.
-
📊PS일렉트로닉스 주가전망:9,600원 1차 저항 뚫으면 11,500원까지 직행? 핵심 차트 분석🔍
PS일렉트로닉스(332570)는 최근 7거래일간 주가 하락이 이어지고 있으며, 주가는 8,300원대 중반까지 떨어졌습니다. 주가 급등 이후 차익실현 물량과 거래량 감소, 기술적 손절 등이 원인으로 작용했습니다. 또한, IT 부품과 스마트폰 세력의 투자 심리가 둔화되어 부정적인 영향을 끼쳤습니다. 향후 AI 서버 장비 공급 실적 등이 주가 상승의 모멘텀이 될 것으로 기대됩니다.
-
🚨 케이엔알시스템 -70% 폭락! 12,000원선 붕괴 위기 속 생존 투자전략 3가지
케이엔알시스템(199430)은 최근 실적 부진과 과도한 부채비율로 인해 하락세를 겪고 있습니다. 2026년 1분기 실적이 저조하며, 영업손실이 지속되고 있습니다. 투자주의종목 지정과 기관 및 외국인의 대량 매도도 하락에 영향을 미쳤습니다. 그러나 유압 로봇 기술과 안정적인 수주 잔고가 향후 턴어라운드의 기대감을 내포하고 있으며, 투자자들은 신중한 접근이 필요합니다.
-
🤖AI 데이터센터 ESS 잭팟 터졌다! 삼성SDI 하반기 70만원 돌파 핵심 모멘텀 4개 💡
삼성SDI의 주가는 최근 반등세를 보이며 2026년 8월 24일 기준 515,000원에 도달했습니다. 이는 비핵심 자산 유동화와 흑자 전환 등의 긍정적인 실적 요인에 기인합니다. 앞으로 북미 합작공장 가동 확대 및 AI 데이터센터 수요 증가가 기대되며, 목표 주가는 680,000원~730,000원으로 제시되었으며, 리스크로는 EV 수요 회복 지연과 원자재 가격 변동성이 있습니다.
-

🚀 한미반도체 주가전망! 20만원 뚫고 ’30만원’ 갈 수밖에 없는 3가지 이유 🔥
한미반도체(042700)는 HBM4 전환 사이클에 따라 주가가 상승 추세를 보이고 있으며, 기관과 외국인 수급이 유입되고 있습니다. 차세대 TC BONDER 계약 체결 및 고부가 장비 수주로 기대감이 높아지고 있습니다. 하지만 높은 밸류에이션 민감도, 경쟁사 진입 리스크와 글로벌 빅테크의 CAPEX 변동성 등의 요인이 주의해야 할 점입니다. 195,000~200,000원을 지지선으로 삼고 중장기 목표가를 설정해야 합니다.