
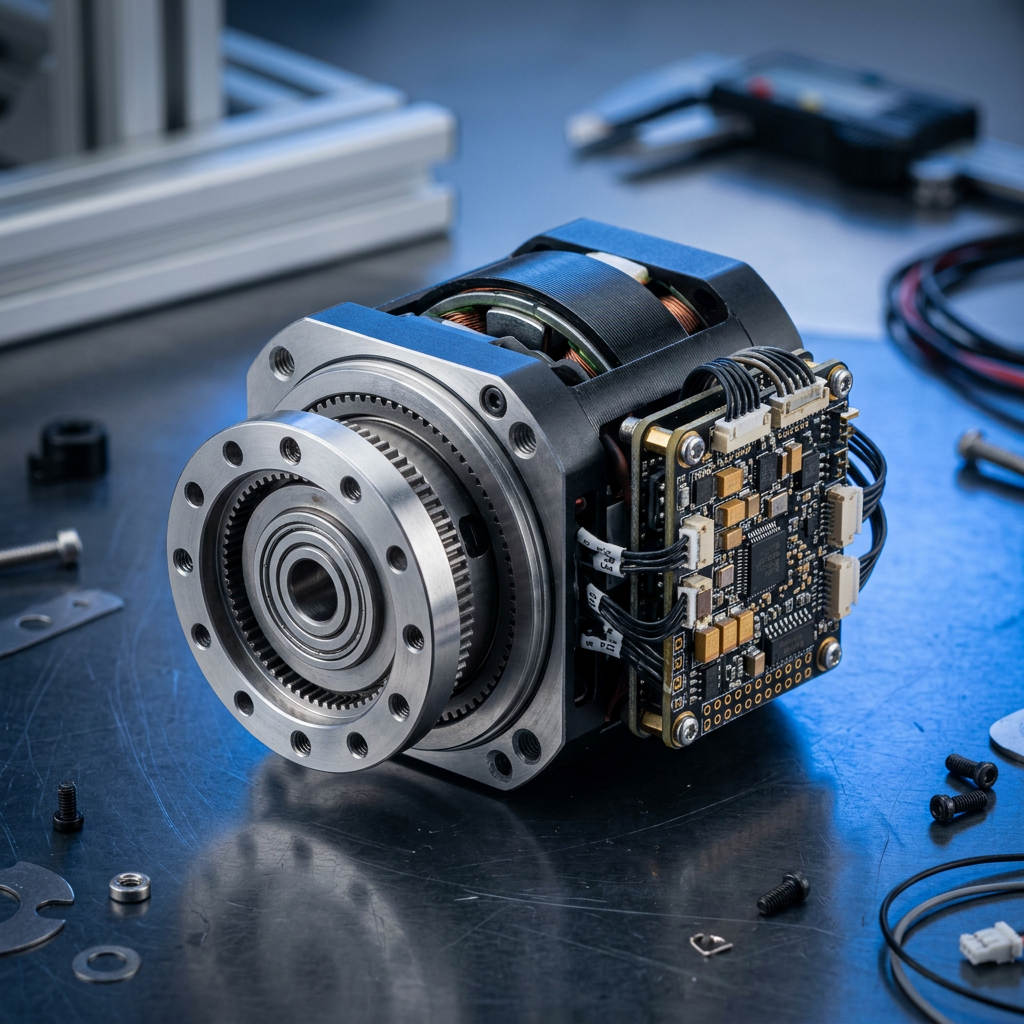
삼현 핵심분석과 향후 투자전략 가이드

삼현(437730) 주가 최근 14거래일 상승 흐름 원인 분석
- Physical AI 및 휴머노이드 로봇 액추에이터 밸류체인 부각:
- 휴머노이드 및 협동로봇의 핵심 구동체인 ‘모터·감속기·제어기 일체형(3-in-1)’ 스마트 액추에이터 기술력이 부각되며 로봇 하드웨어 대장주 성격의 자금이 유입되었습니다.
- 소프트웨어/제어 기술 전문 자회사 인수(EV솔루션, 케이스랩 등)를 통해 단순 기계 가공 부품사에서 소프트웨어 내재화 액추에이터 기업으로의 리레이팅이 가속화되었습니다.
- 스마트 방산 부문의 고마진 수주 가시화:
- 천궁-Ⅱ(UAE, 사우디 수출향) 전기식 수평안정화 장치 및 다기능레이다 구동유니트, 장사정포요격체계(LAMD) 등 주요 방산 프로젝트 양산 스케줄이 구체화되었습니다.
- 자동차 부품(영업이익률 5~6% 수준) 대비 수익성이 월등히 높은 방산 부문(영업이익률 15~20% 수준)의 수주 잔고 비중 확대로 이익 믹스 개선 기대감이 주가를 견인했습니다.
- 창원 2공장 및 해외 생산기지 완공에 따른 CAPA 증설 모멘텀:
- 증설된 창원 2공장의 가동 본격화와 2026년 인도 현지 생산라인 안착에 힘입어 공급 부족 병목현상 해소 기대감이 반영되었습니다.
- 누적 수주잔고(1조 3,000억~1조 5,000억 원 수준)를 매출로 실현할 수 있는 인프라가 확인되면서 기관 및 외인 투자자의 실적 턴어라운드 베팅이 집중되었습니다.
- 수급 집중 및 숏스퀴즈/패시브 유입 효과:
- 5만 원 선 저항 구간 돌파 과정에서 거래대금이 3,000억~5,000억 원 이상 급증하며 단기 손바뀜이 활발히 일어났습니다.
- 유통주식수(대주주 및 특수관계인 비중 약 69% 수준으로 유통비율 약 29~30% 내외)가 적은 품절주 특성이 맞물려 강한 상방 탄력을 보였습니다.
삼현 최근 호재 뉴스 요약
- 휴머노이드 로봇 전용 액추에이터 ‘액슬론(AXLON)’ 글로벌 샘플 테스트 및 공급 가시화:
- 글로벌 테크 및 완성차 업체의 휴머노이드 도입 확산과 맞물려 관절 구동 모듈 납품 논의 소식이 긍정적 모멘텀으로 작용했습니다.
- 2세대 초소형·고출력 관절 액추에이터 개발 진척 상황이 공유되며 기술적 진입장벽을 입증했습니다.
- K-방산 수출 다변화 수혜 확대:
- 중동 및 동유럽 방산 수출 호조세와 맞물려 현대로템, 한화에어로스페이스, LIG넥스원 등 체계 종합업체향 구동·제어 모듈 공급 확대 소식이 전해졌습니다.
- 단품 납품에 그치지 않고 구동 제어 통합 시스템 단위 수주로 영역을 넓히고 있습니다.
- 무인 지상차량(UGV) 공용 플랫폼 ‘호플론(HOPLON)’ 및 고하중 AMR 개발 완료:
- 방산 군수 영역에서 배터리 교환형 원격 주행 플랫폼 ‘호플론’의 실증 사업 기대감이 커졌습니다.
- 산업용 자율이동로봇(AMR) 분야에서도 3D 라이다 기반 고하중 물류 솔루션을 구축해 스마트팩토리 시장 진출을 구체화했습니다.
- 전기차 및 하이브리드 파워트레인 전장화 수주 지속:
- 현대차·기아 등 글로벌 완성차향 CVVD(연속 가변 밸브 듀레이션), SBW(전자식 변속 시스템), 감속기 디스커넥트 모터 등의 안정적 공급 계약이 유지되고 있습니다.

삼현 최근 신용거래 비중과 잔고 동향 분석
- 신용잔고율 절대 수준 및 변동 추이:
- 주가 급등 구간에서 레버리지를 활용한 개인 투자자의 공격적 매수세가 가담하며 신용융자 잔고 수량이 점진적으로 증가세를 나타냈습니다.
- 단, 삼현은 최대주주 및 특수관계인 지분율이 약 69%에 달해 실제 유통 주식 수가 전체 3,170만 주 중 약 920만~950만 주에 불과합니다. 이에 따라 유통 주식 수 대비 신용거래 비중은 체감적으로 빠르게 확대되는 경향을 보입니다.
- 수급 왜곡 및 레버리지 영향:
- 주가 50,000원 상단 돌파 국면에서 신용융자 공여 한도 소진 증권사가 발생하며 단기 신용 유입 속도는 둔화 조짐을 보였습니다.
- 단기 과열 구간에서 차익 실현 매물이 출회될 경우, 급격히 늘어난 신용 물량이 지지선 이탈 시 반대매매 압력이나 손절 매물로 전환될 수 있는 변동성 요인이 잠재해 있습니다.

삼현 최근 공매도 비중과 동향 분석
- 대차잔고 및 공매도 추이:
- 코스닥 전산화 모니터링 시스템 구축 및 공매도 규제 제도 아래에서 공매도 거래대금 비중은 시장 평균 수준에서 엄격히 제한되는 흐름을 유지하고 있습니다.
- 주가가 52주 최고가권(76,900원 수준 대비 조정 후 재상승 흐름)에 진입함에 따라 기관 투자자들의 헤지성 대차거래 체결 계약이 국소적으로 증가했습니다.
- 숏커버링 및 스퀴즈 양상:
- 주가가 단기간에 14거래일간 강한 추세 상승을 나타내면서 직전 고점 부근에 설정되었던 헤지 물량의 숏커버링 매수세가 동반 유입되었습니다.
- 다만 55,000원 전후의 매물 저항대에서는 신규 대차 차입을 통한 차익 실현성 대기 물량이 포착되므로, 단기 수급 분산 여부를 점검할 필요가 있습니다.
삼현 최근 시장 심리와 리스크 요인 분석
- 시장 심리 (투자 센티먼트):
- 극단적 성장 프리미엄 부여: 레거시 자동차 부품주 밸류에이션(PER 6~10배)이 아닌, 레인보우로보틱스 등 로봇 플랫폼 기업 수준의 멀티플(PER 40~60배 이상)을 부여하려는 시장 심리가 강하게 형성되어 있습니다.
- 스마트 방산 모멘텀 편승: 방산 섹터 전반의 수출 호조와 수주 잔고 증가에 편승해 방산 테마 수혜주로서의 심리적 지지력이 견고합니다.
- 주요 리스크 요인:
- 전방 EV 캐즘(Chasm) 및 자동차 업황 변동성: 현재 전체 매출의 60~70%가 여전히 모빌리티 부문에 편중되어 있어, 전방 완성차의 생산 속도 조절이나 전기차 수요 둔화 시 본업의 실적 변동성이 확대될 수 있습니다.
- 높은 밸류에이션 부담: 실적이 본격적으로 턴어라운드하기 전 시가총액이 1조 6,000억 원대 중반에 안착함에 따라, 분기 실적이 시장 컨센서스를 하회할 경우 밸류에이션 조정 압력이 발생할 수 있습니다.
- 설비 투자 회수 지연 리스크: 창원 2공장 및 해외 법인 증설에 따른 감가상각비 부담과 R&D 투자 지출(매출액 대비 13% 수준)이 단기 영업이익률을 압박할 수 있습니다.

삼현 향후 주가 상승 견인할 핵심 모멘텀 분석
- 모터·감속기·제어기 일체형(3-in-1) 액추에이터의 기술적 독점력:
- 단순 단품 구동 부품 제조사를 넘어 소프트웨어 제어 알고리즘을 결합한 통합 모듈 솔루션 역량을 보유하고 있습니다.
- 공간 절약, 경량화, 배선 간소화가 핵심인 로봇 관절 및 도심항공교통(AAM) 기체에서 대체 불가능한 폼팩터로 평가받습니다.
- 방산 수주잔고의 실적 전환(매출 인식 본격화):
- 천궁-Ⅱ 요격미사일 다기능레이다 구동부 및 수평안정화 장치의 양산 공급이 시작되며 연간 방산 부문 매출 비중이 15%에서 25% 수준까지 확대될 전망입니다.
- 고마진 방산 제품의 비중 확대는 전사 영업이익률을 한 자릿수 초반에서 두 자릿수(10% 이상)로 견인하는 핵심 동력입니다.
- 글로벌 휴머노이드 로봇 공급망 진입 가시성:
- 북미 및 글로벌 빅테크 기업들이 추진 중인 휴머노이드 파일럿 양산 라인에 액추에이터 모듈 공급 레퍼런스를 확보할 경우 실적 추정치의 대폭 상향(Re-rating)이 발생할 수 있습니다.
- 해외 거점(인도·중국) 가동을 통한 볼륨 확대:
- 현대차 인도법인 상장 및 인도 내 생산 확대 기조에 발맞춰 2026년 인도 공장이 본격 가동됨에 따라 모빌리티 부문의 해외 현지 직납 매출이 가시화됩니다.

삼현 향후 주목해야 할 이유 분석
- ‘자동차 부품사’에서 ‘피지컬 AI 구동 하드웨어 기업’으로의 정체성 전환:
- 소프트웨어 중심 차량(SDV)과 자율이동로봇(AMR), 휴머노이드에 모두 들어가는 핵심 요소는 ‘전기 신호를 물리적 운동 에너지로 정밀하게 제어하는 액추에이터’입니다.
- 소프트웨어 알고리즘 전문 기업 인수로 피지컬 AI 시대의 하드웨어 필수 병목 지점을 장악하고 있습니다.
- 안정적인 캡티브 마켓과 외부 확장성의 결합:
- 현대차그룹 및 한화, LIG넥스원, 현대로템 등 국내 최상위권 모빌리티·방산 대기업 캡티브 레퍼런스를 이미 보유해 하방 경직성을 확보했습니다.
- 이를 바탕으로 산업용 로봇, 무인 플랫폼, UAM 등 신시장으로 침투가 용이합니다.
- 2026~2028년 영업이익 레버리지 폭발 구간 진입:
- 대규모 설비투자와 R&D 투자가 일단락되는 2026년 하반기부터 신규 공장 가동률이 상승하면서 매출 급증과 고정비 커버 효과가 동시에 나타나는 ‘이익 레버리지 사이클’에 진입합니다.

삼현 향후 투자 적합성 판단
- 투자 성향별 적합도:
- 성장형 투자자 (Aggressive Growth): 매우 적합
- 로봇 및 방산 테마의 성장성과 수주 잔고 증가율을 감안할 때 중장기 주가 업사이드 포텐셜이 높습니다.
- 가치/배당형 투자자 (Value/Income): 부적합
- 배당수익률이 미미하고(0.1% 내외), 단기 밸류에이션이 미래 이익을 선반영하고 있어 저PBR/배당 안정성을 추구하는 계좌에는 적합하지 않습니다.
- 성장형 투자자 (Aggressive Growth): 매우 적합
- 포트폴리오 비중 전략:
- 주식 포트폴리오 내 단일 성장주 비중은 10~15% 이내로 배정하여 급격한 시장 변동성 및 테마 조정 리스크를 통제하는 전략이 유효합니다.

삼현 주가전망과 투자전략
- 중단기 주가 밴드 및 기술적 전망:
- 1차 저항선 및 목표 구간: 55,000원 ~ 60,000원 (직전 매물 저항 및 심리적 마디 가격대)
- 2차 중장기 목표 구간: 68,000원 ~ 75,000원 (2027년 실적 턴어라운드 및 로봇 정식 수주 공시 반영 구간)
- 1차 핵심 지지선: 48,000원 ~ 50,000원 (단기 14거래일 상승 추세선 하단 및 심리적 지지대)
- 2차 지지선 및 손절 기준선: 44,000원 (20일 이동평균선 이탈 및 매물대 붕괴 지점)
- 단계별 구체적 매매 전략:
- 분할 매수 구간: 51,000원 이하 조정 시 분할 매수 관점 접근 (단기 급등에 따른 5만 원 초반대 지지력 테스트 확인 후 진입 권장).
- 비중 조절 (이익 실현): 주가가 56,000원~60,000원 구간에 도달할 경우 보유 물량의 30~50%를 1차 수익 실현하여 현금 비중을 확보하고 잔여 수량으로 전고점 도달 여부를 추적.
- 손절 및 리스크 관리: 종가 기준 44,000원을 명확히 하회할 경우 단기 과열 모멘텀 소멸로 간주하여 비중 축소 또는 헤지 대응.

삼현(437730) 핵심 요약 및 투자 유의사항
1. 핵심 분석 종합 요약
- 주가 상승 드라이브 (14거래일 흐름):
- 피지컬 AI 및 로봇 모멘텀: 단순 전장 부품사를 넘어 모터·감속기·제어기가 결합된 ‘3-in-1’ 액추에이터 및 제어 소프트웨어 역량을 인정받으며 휴머노이드·협동로봇 핵심 밸류체인으로 재평가되었습니다.
- 스마트 방산 믹스 개선: 천궁-Ⅱ 다기능레이다 구동부, 요격체계(LAMD) 등 고마진 방산 프로젝트 양산 본격화로 전사 영업이익률 개선 기대감이 반영되었습니다.
- CAPA 확장 효과: 창원 2공장 가동 및 해외 거점(인도 등) 확장을 통해 기존 1조 원 이상의 수주잔고를 실적으로 전환할 수 있는 양산 기반을 마련했습니다.
- 수급 및 시장 동향:
- 수급 구조: 대주주 및 특수관계인 지분율이 높아 실질 유통 물량이 제한적인 구조(약 29~30%)로, 단기 거래대금 집중 시 가격 탄력성이 매우 높게 나타납니다.
- 신용 및 공매도: 주가 급등 구간에서 개인 신용잔고가 유입되었으며, 전고점 부근에서 기관의 헤지성 대차 계약과 단기 숏커버링이 교차하며 변동성이 확대되는 구간입니다.
- 핵심 가격대 및 기술적 밴드:
- 목표/저항 구간: 1차 저항선 55,000원 ~ 60,000원 / 2차 중장기 목표 68,000원 ~ 75,000원
- 지지/손절 구간: 1차 단기 지지선 48,000원 ~ 50,000원 / 2차 핵심 지지선 및 손절 기준선 44,000원
2. 투자 유의사항 및 리스크 점검
- 전방 EV 및 완성차 업황 종속성:
- 로봇 및 방산의 성장세가 부각되고 있으나, 현재 매출의 상당 부분은 여전히 레거시 완성차 전장 부품에 집중되어 있습니다. 글로벌 전기차 캐즘(Chasm) 장기화나 완성차 생산 차질 발생 시 단기 실적 변동성이 커질 수 있습니다.
- 성장 프리미엄에 따른 밸류에이션 부담:
- 주가에 미래 로봇·방산 수주 기대감이 선반영되어 멀티플이 크게 확장된 상태입니다. 분기 실적 발표에서 고정비(CAPEX 감가상각비, R&D 비용) 부담 등으로 시장 컨센서스를 하회할 경우 단기 차익 실현 매물이 급출회될 위험이 있습니다.
- 품절주 특성에 따른 유동성 및 변동성 리스크:
- 유통주식수 비중이 작아 상승 시에는 탄력이 크지만, 시장 하락이나 악재 발생 시 매수 호가 공백으로 인해 하방 변동성 또한 매우 가파르게 나타날 수 있습니다.
- 신용잔고 레버리지 관리:
- 단기 급등에 따른 신용 매수세가 누적된 상태이므로, 핵심 지지선(50,000원 및 44,000원) 이탈 시 반대매매 및 기술적 실망 매물이 가중될 수 있어 철저한 분할 접근과 비중 관리가 필수적입니다.
3. 실행 가이드 (3단계 액션 플랜)
- 신규 진입 자제 및 눌림목 분할 매수: 단기 추격 매수를 지양하고, 50,000원~51,000원 지지력 확인 시 2~3회에 걸쳐 분할 매수(포트폴리오 비중 10~15% 이내 유지).
- 분할 익절을 통한 리스크 축소: 56,000원 돌파 시 보유 물량의 30~50%를 1차 이익 실현하여 현금을 확보하고 추세 추종.
- 명확한 리스크 관리 기준 적용: 종가 기준 44,000원 이탈 시 단기 모멘텀 훼손으로 판단하고 즉각적인 비중 축소 또는 손절 대응.
(* 본 글은 정보 제공 목적이며, 투자 권유가 아닙니다. 투자 결정은 본인 책임하에 신중히 하시기 바랍니다)


댓글 남기기